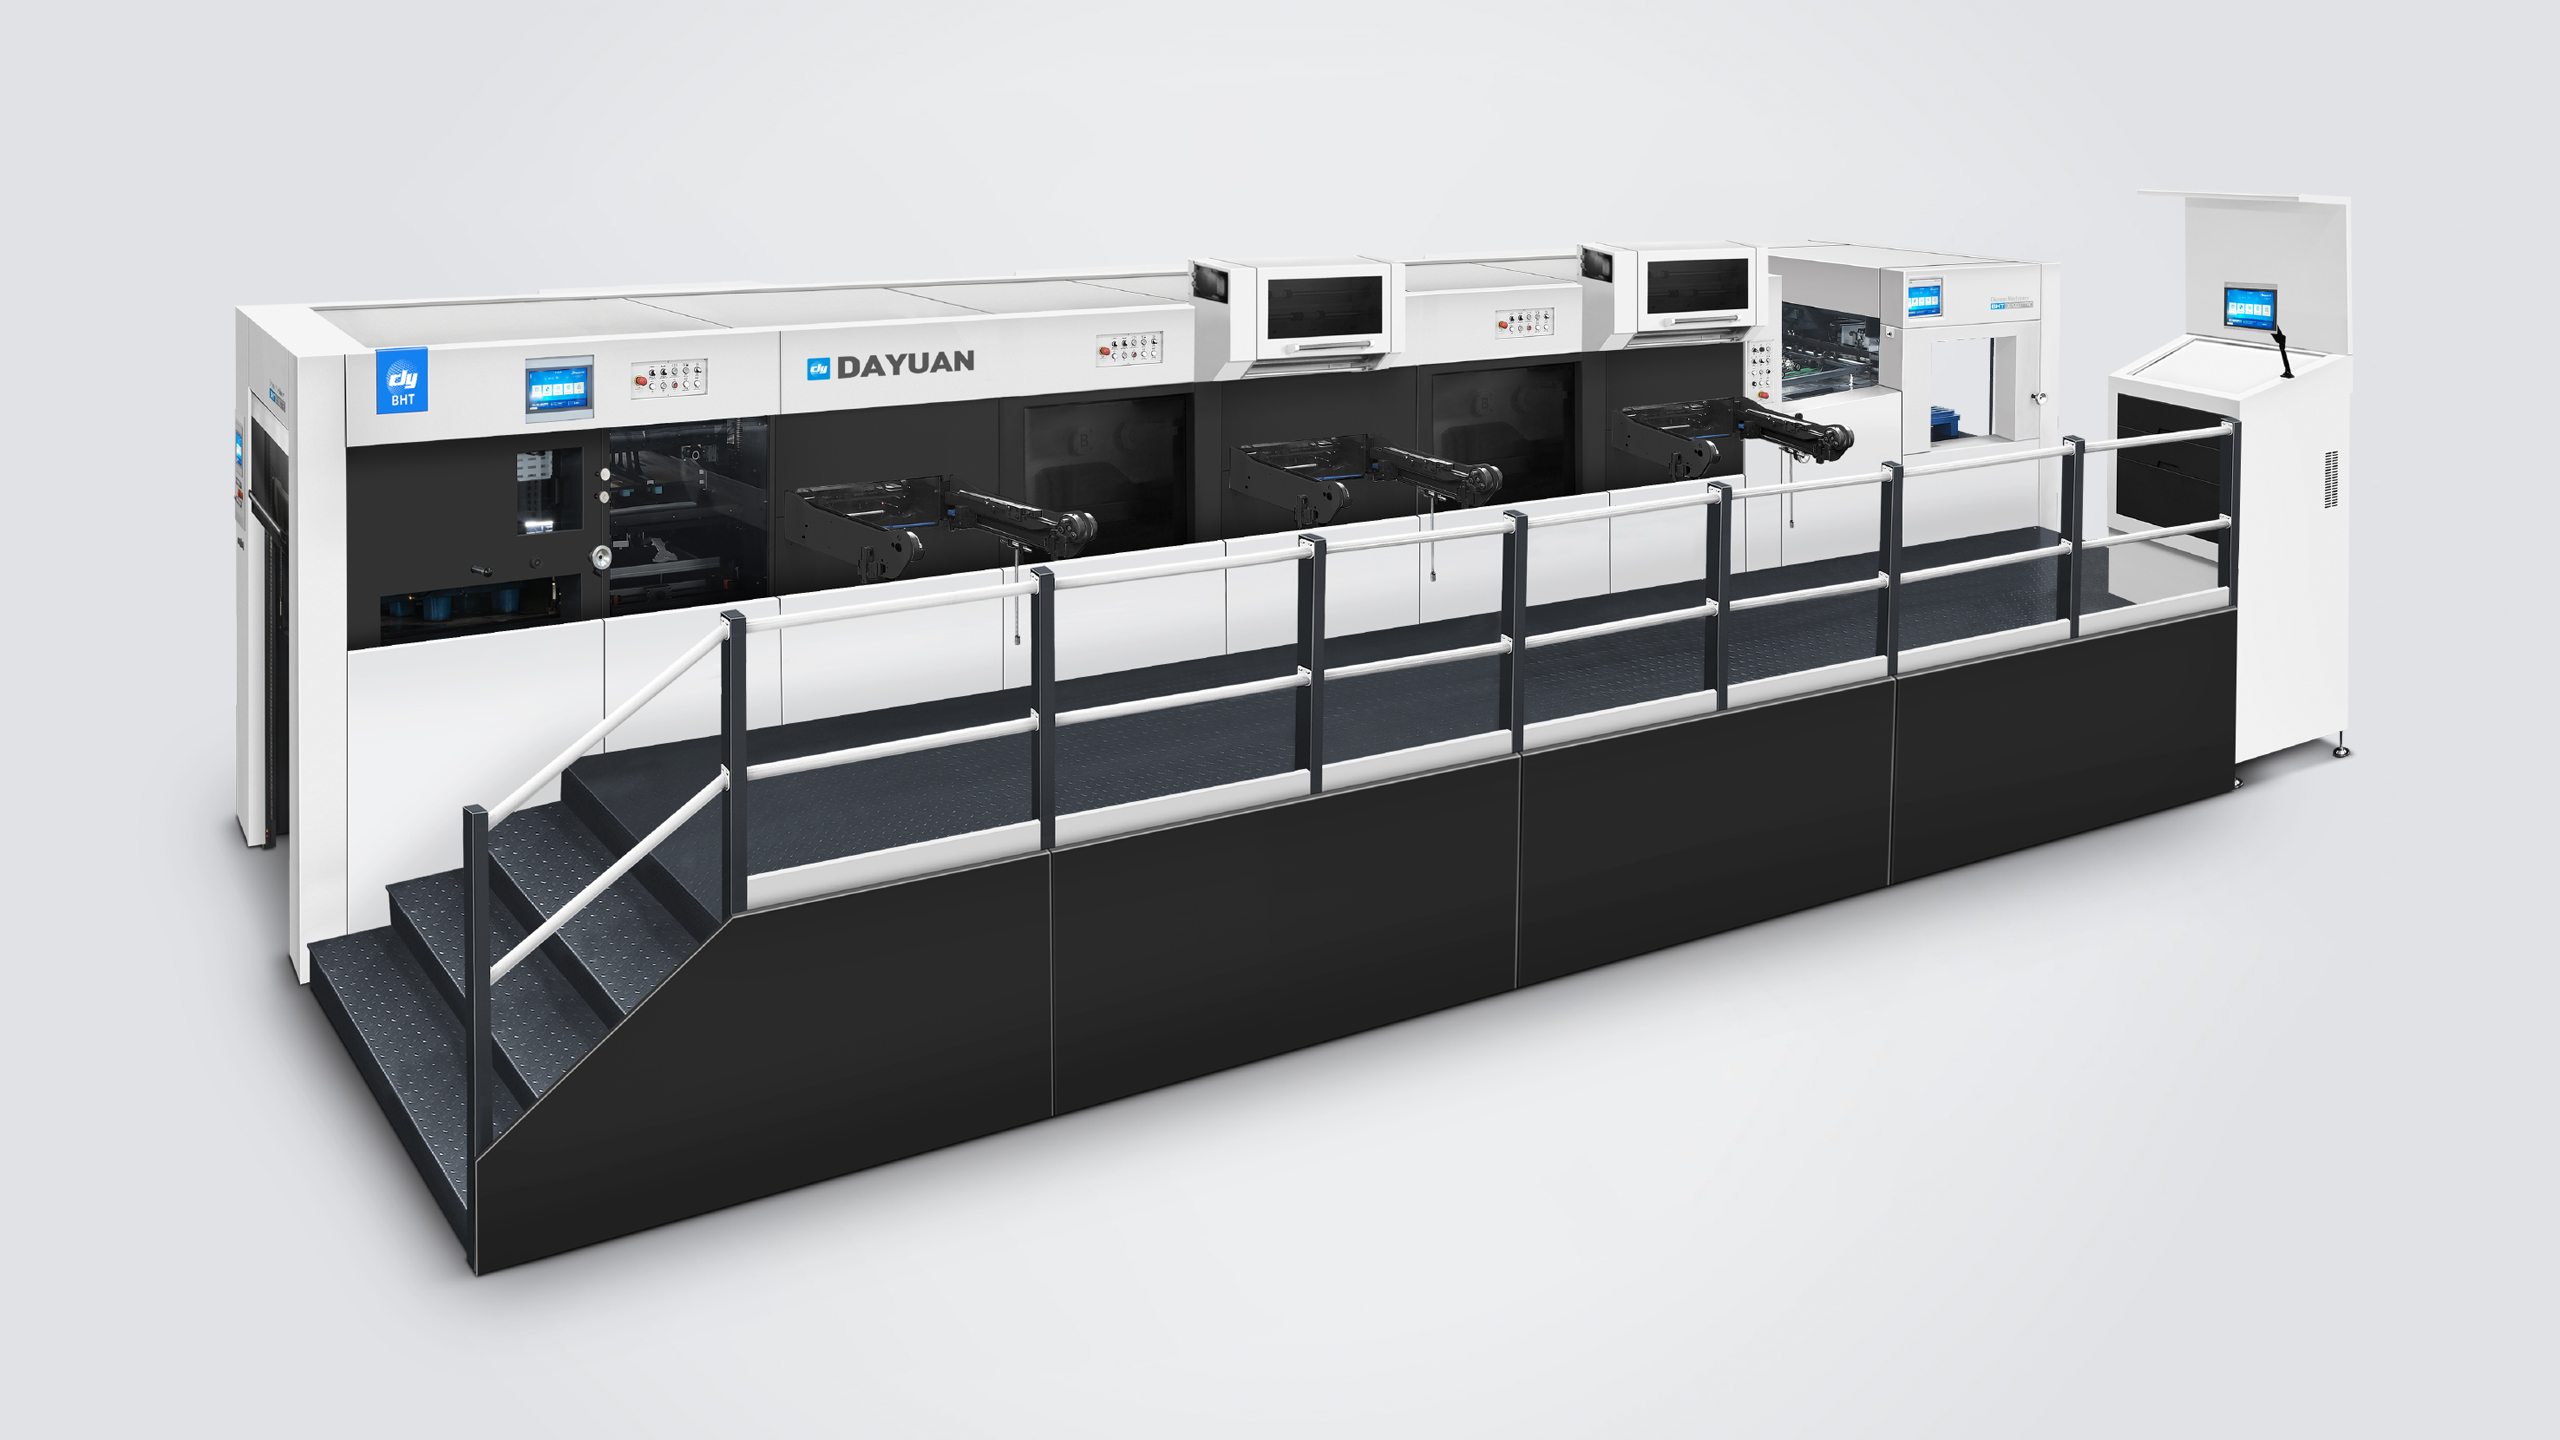
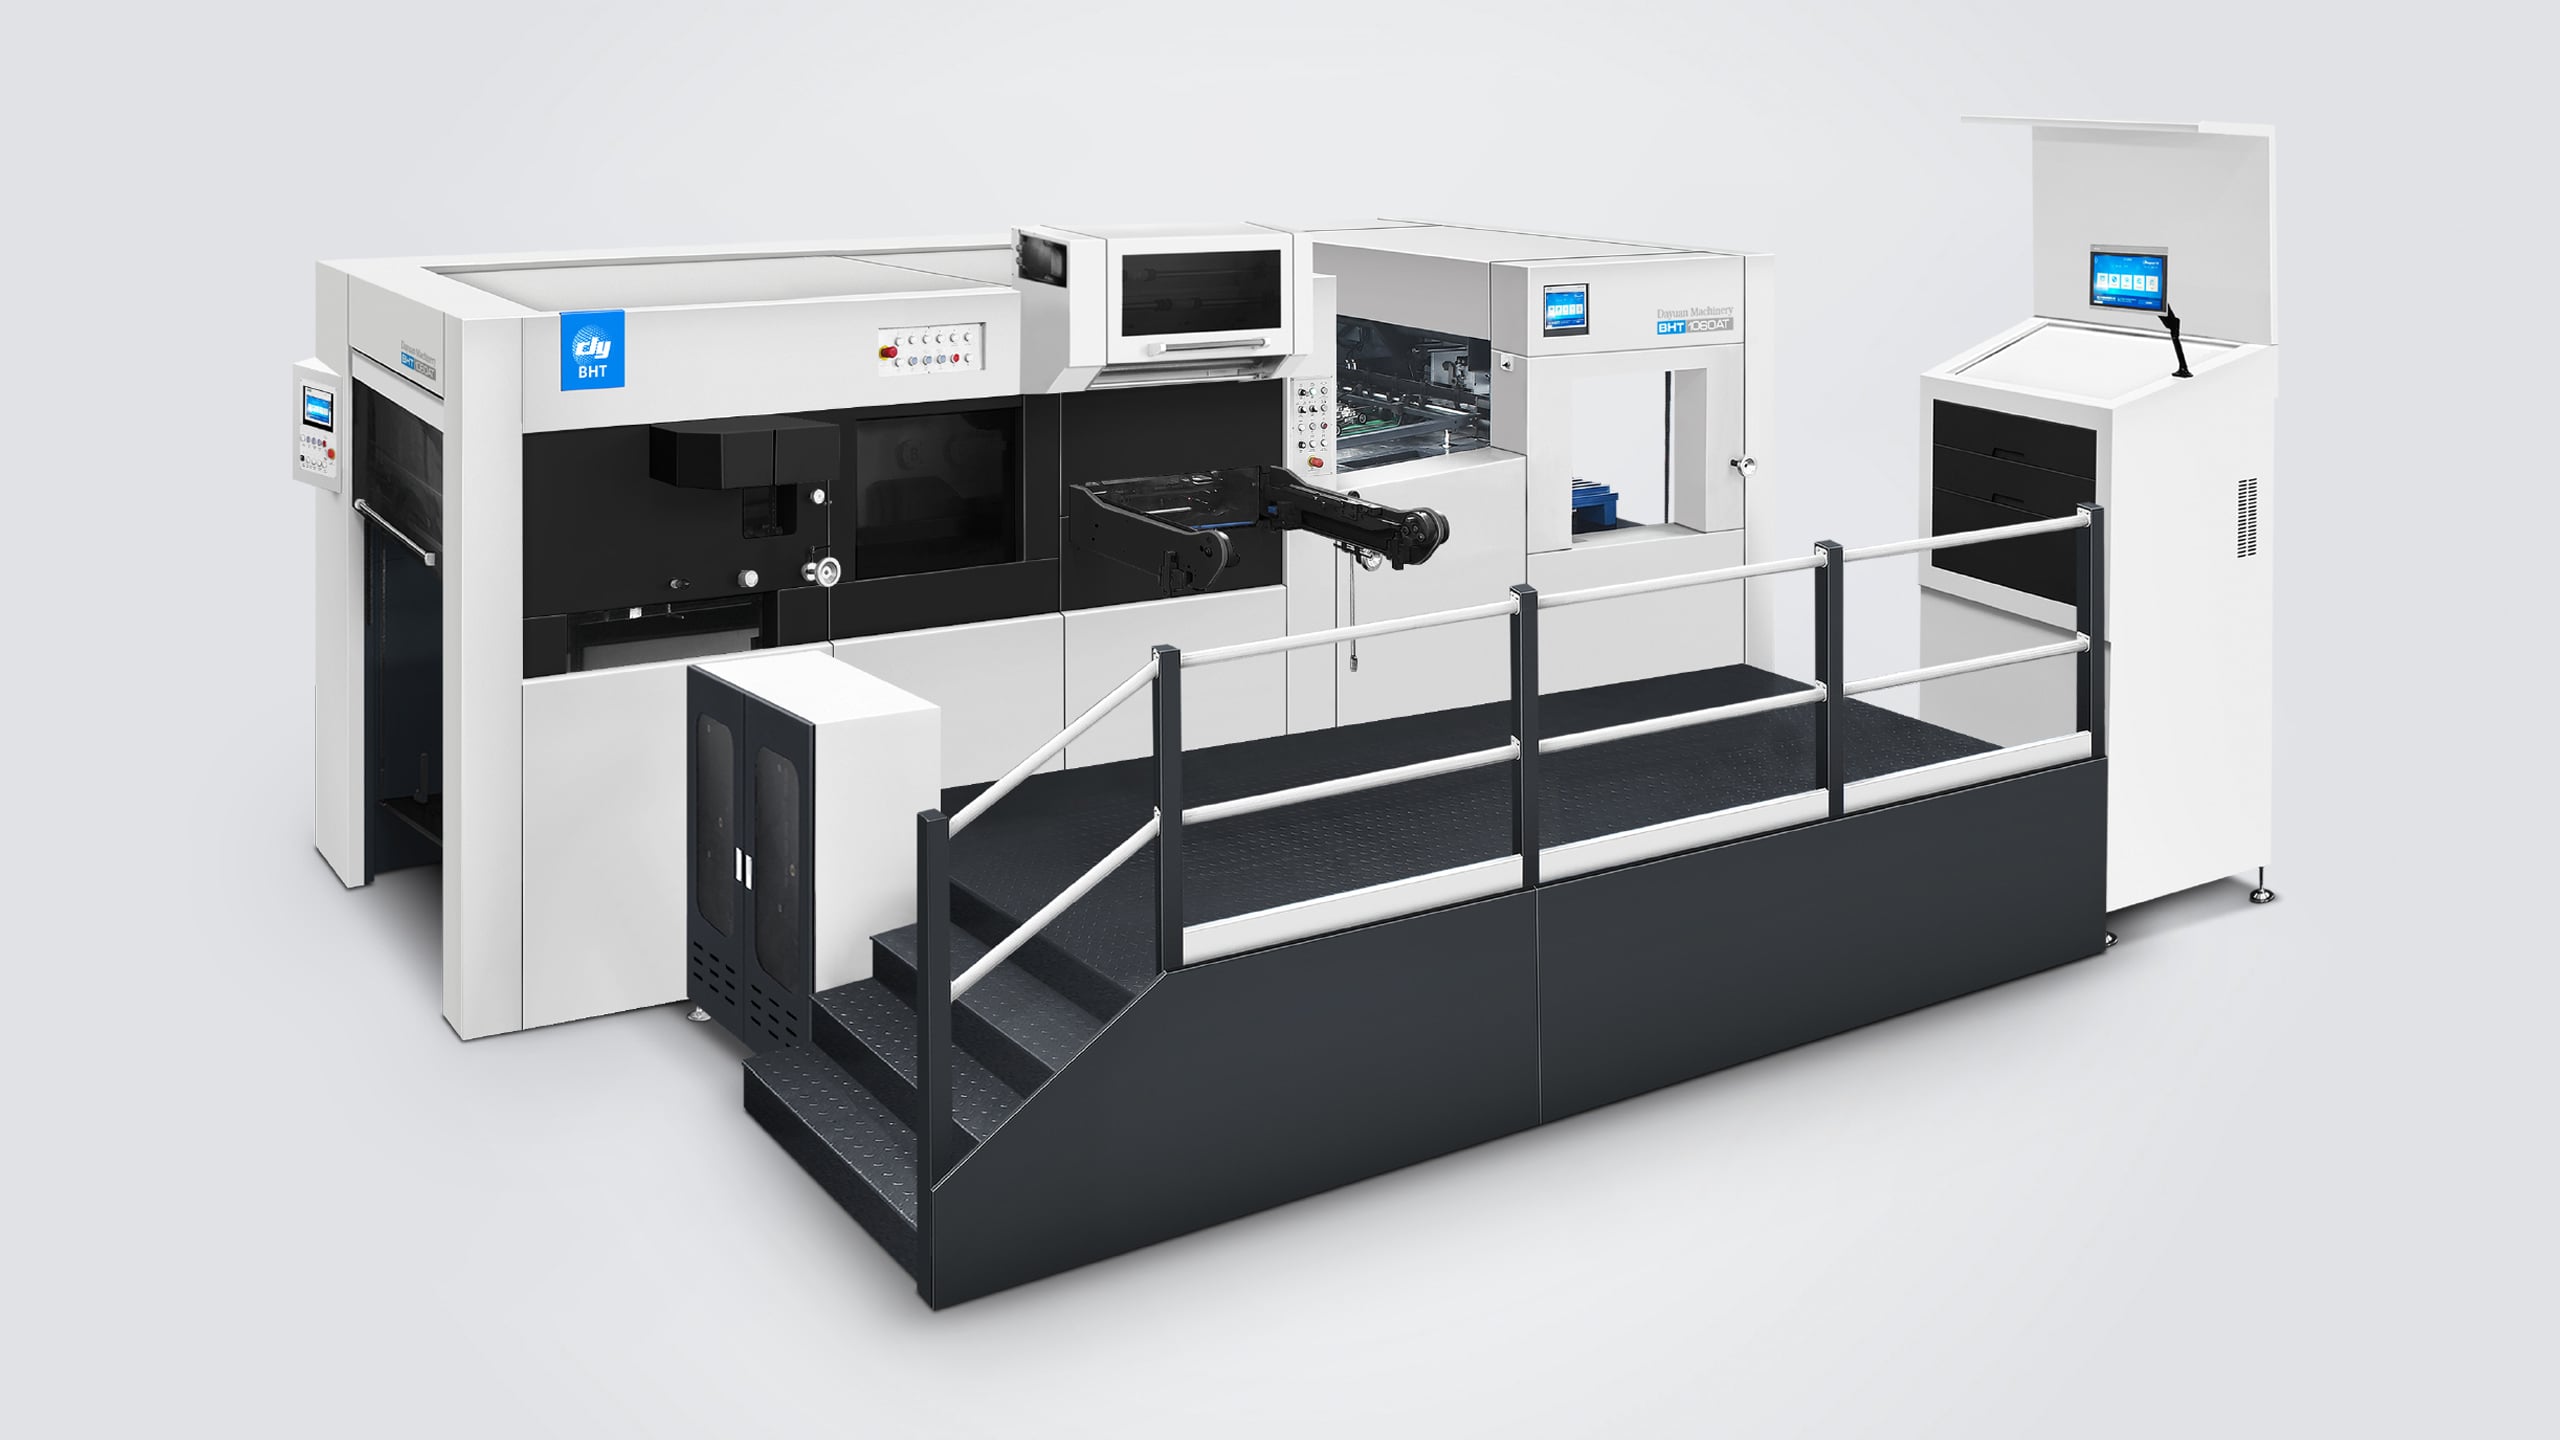
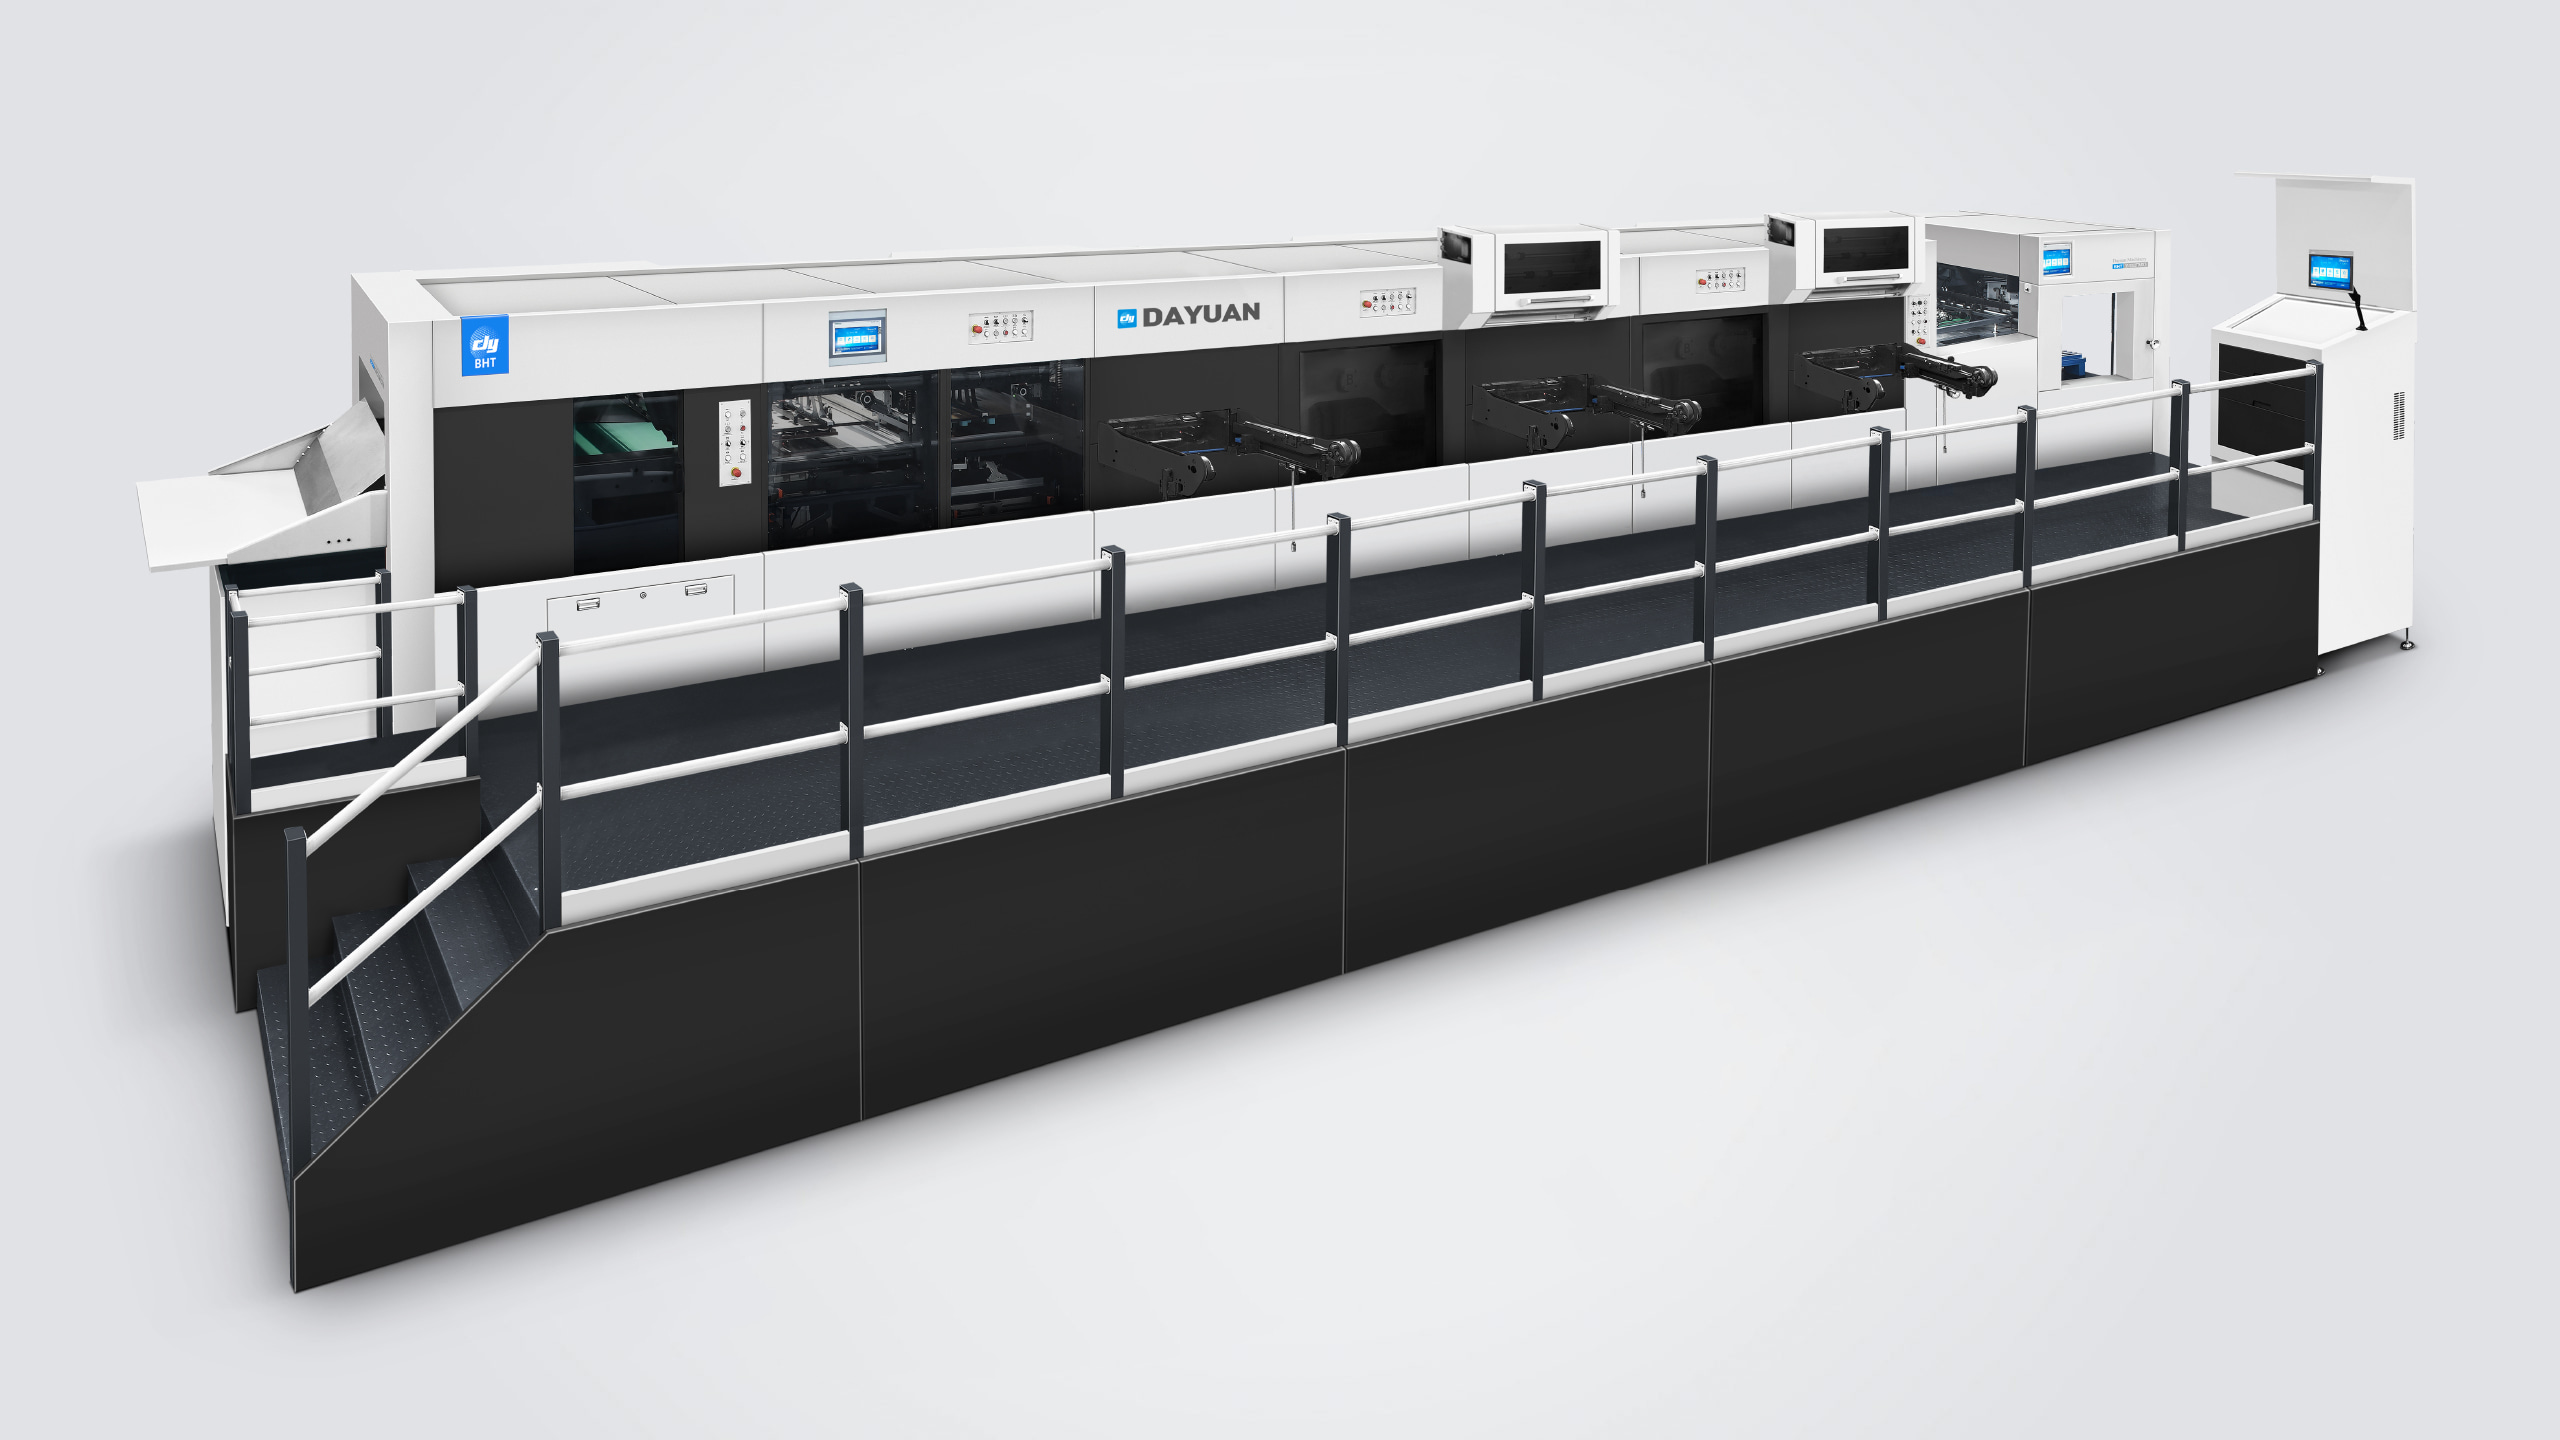
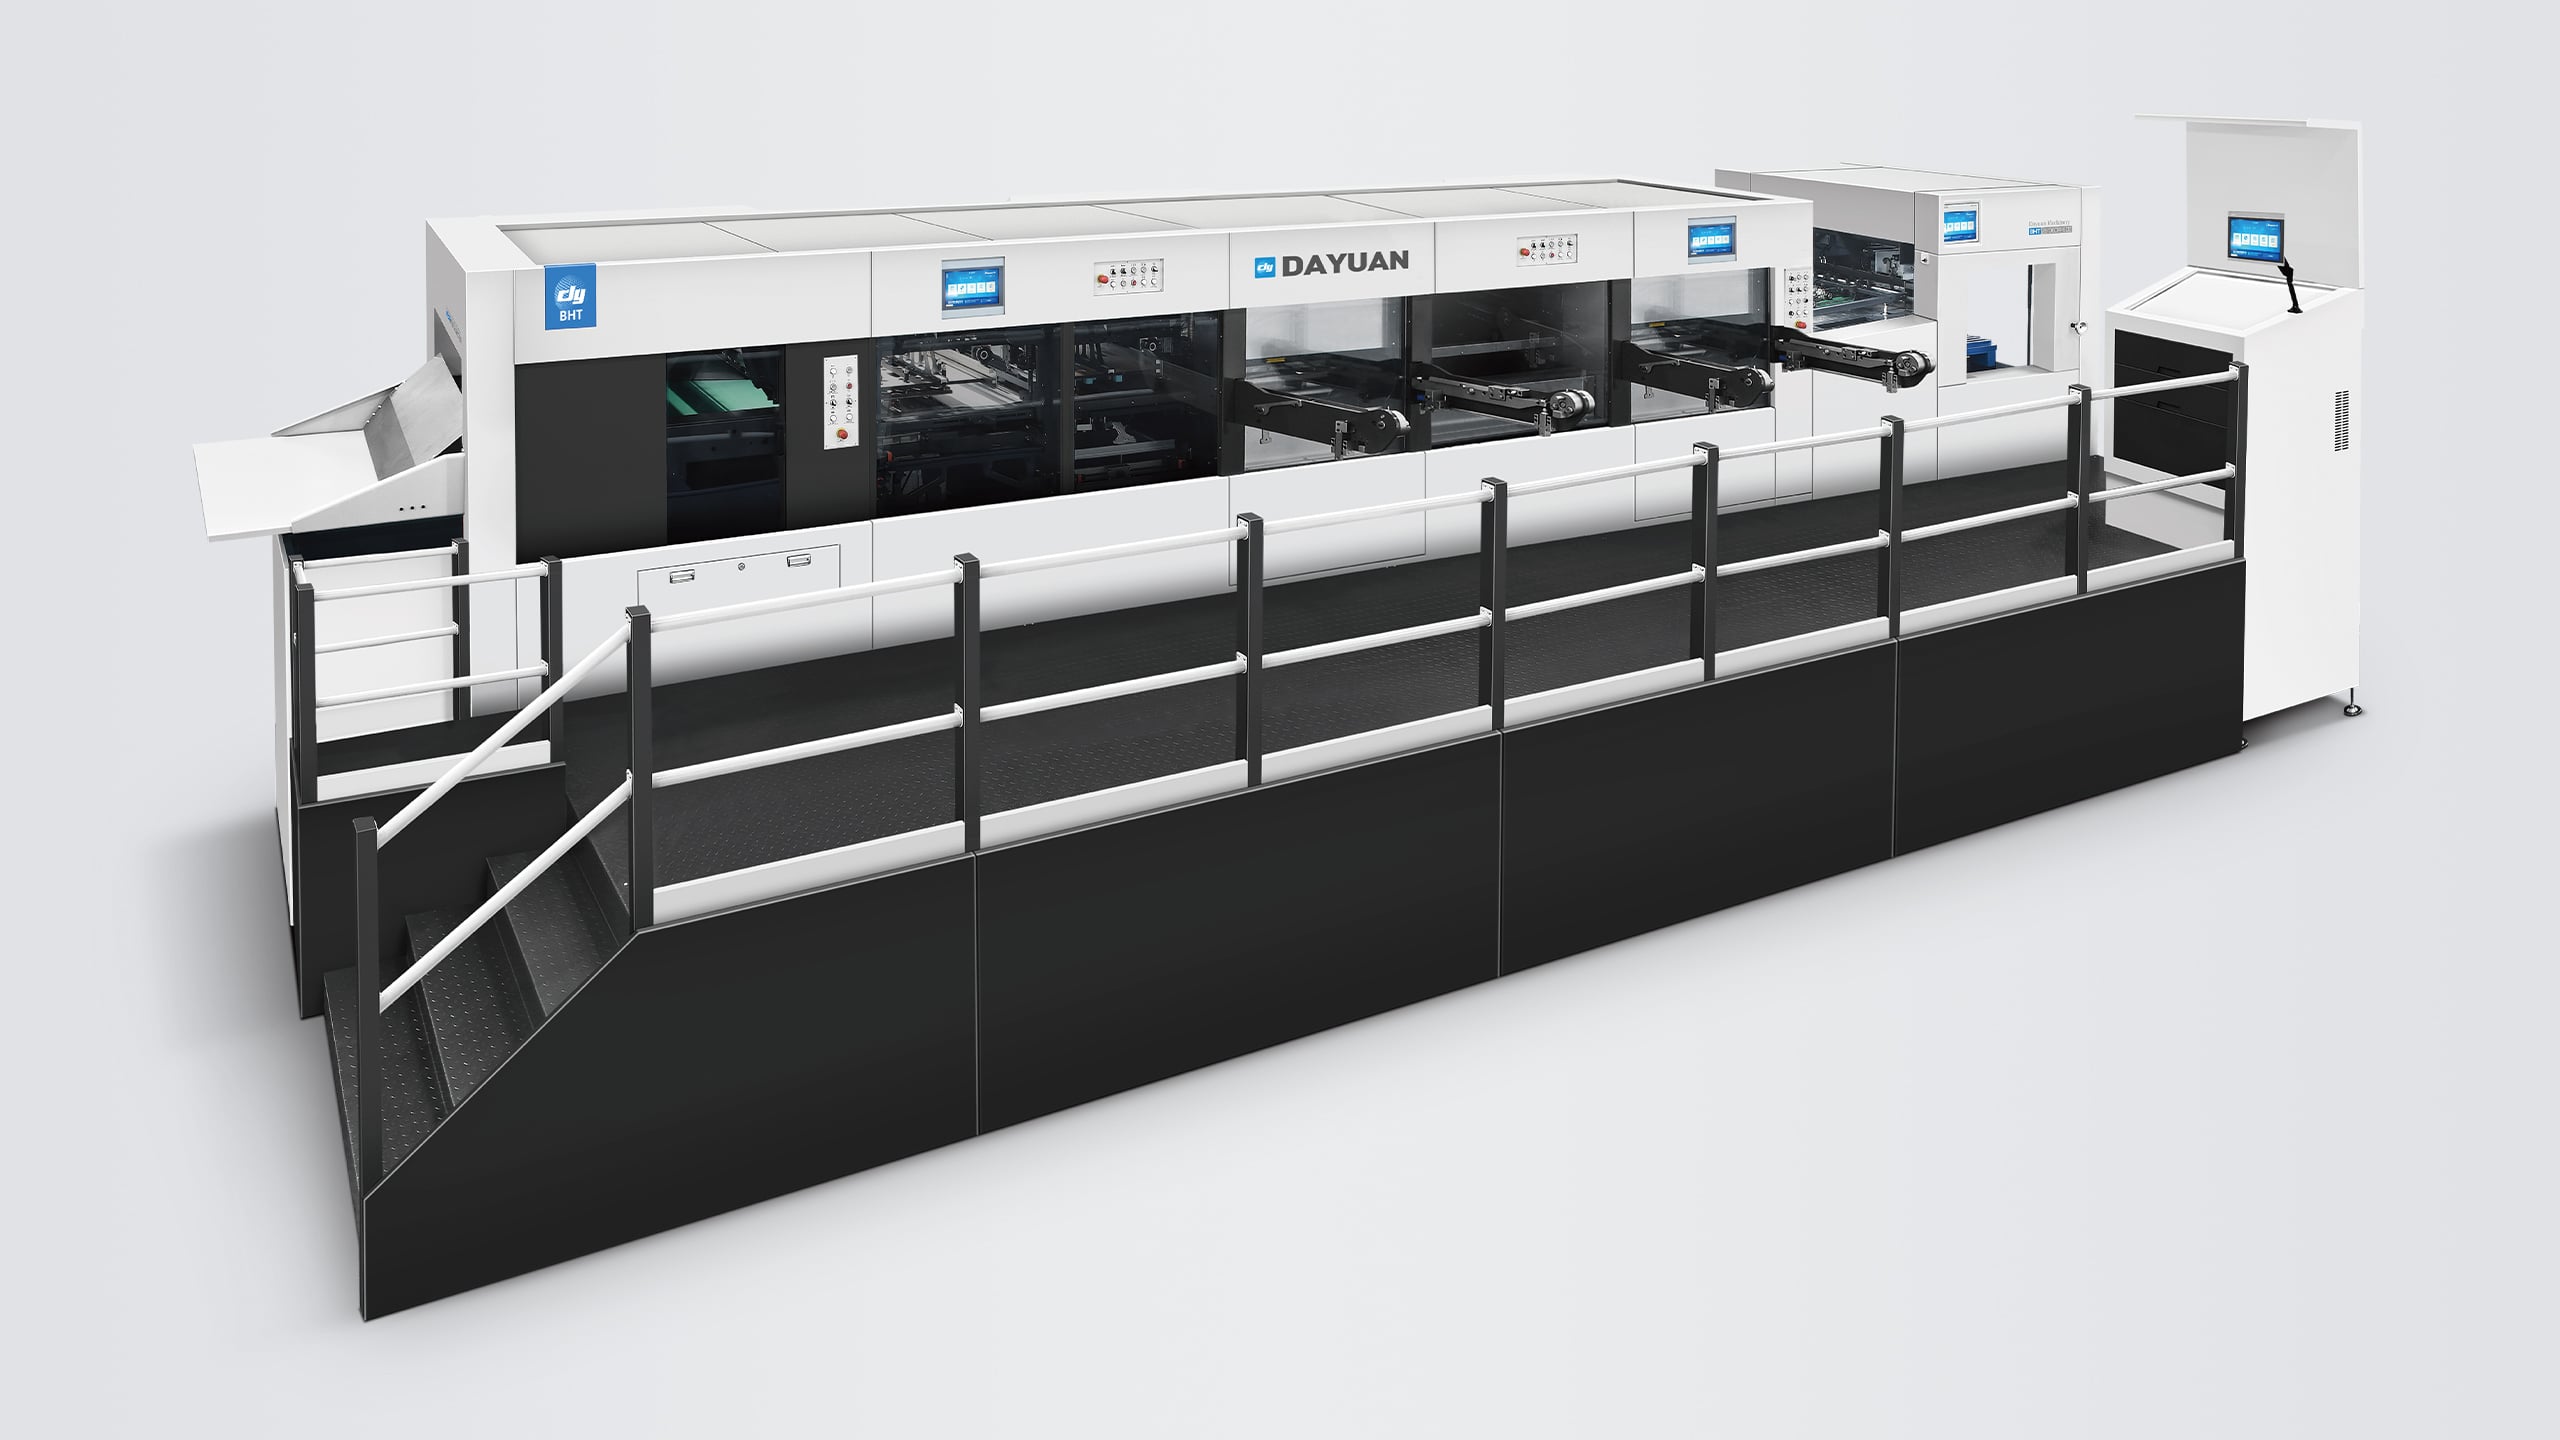
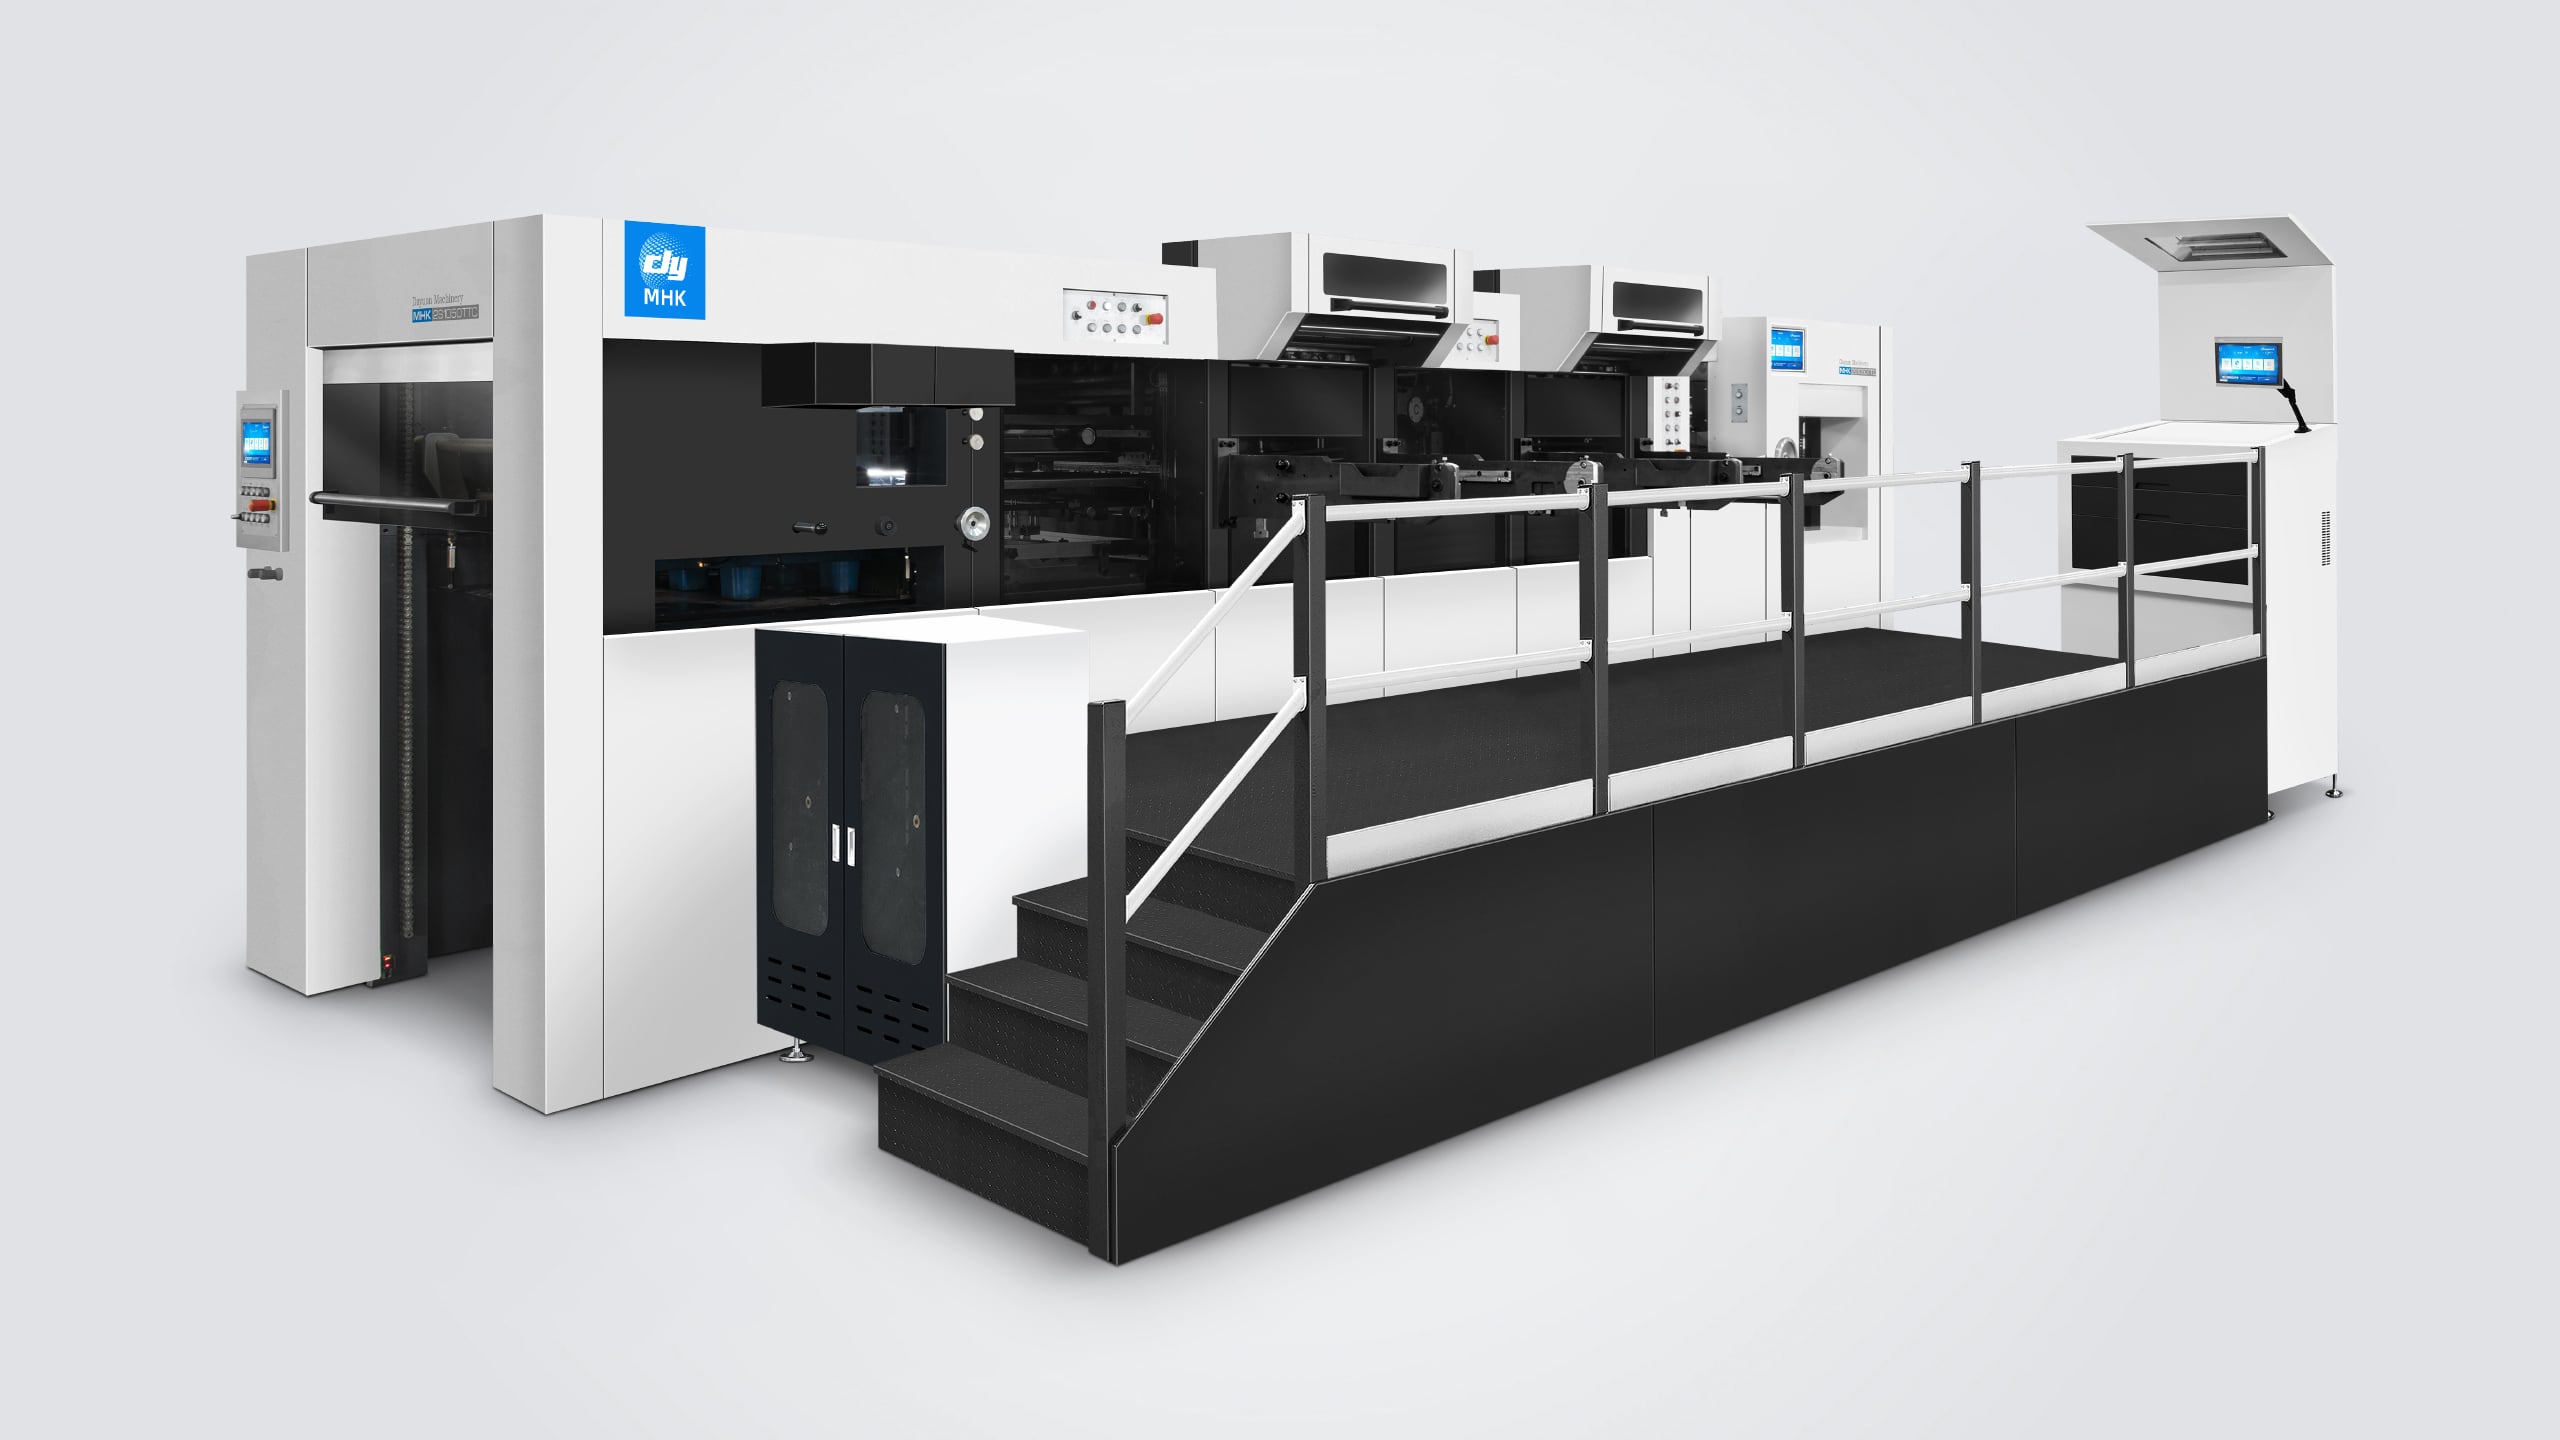
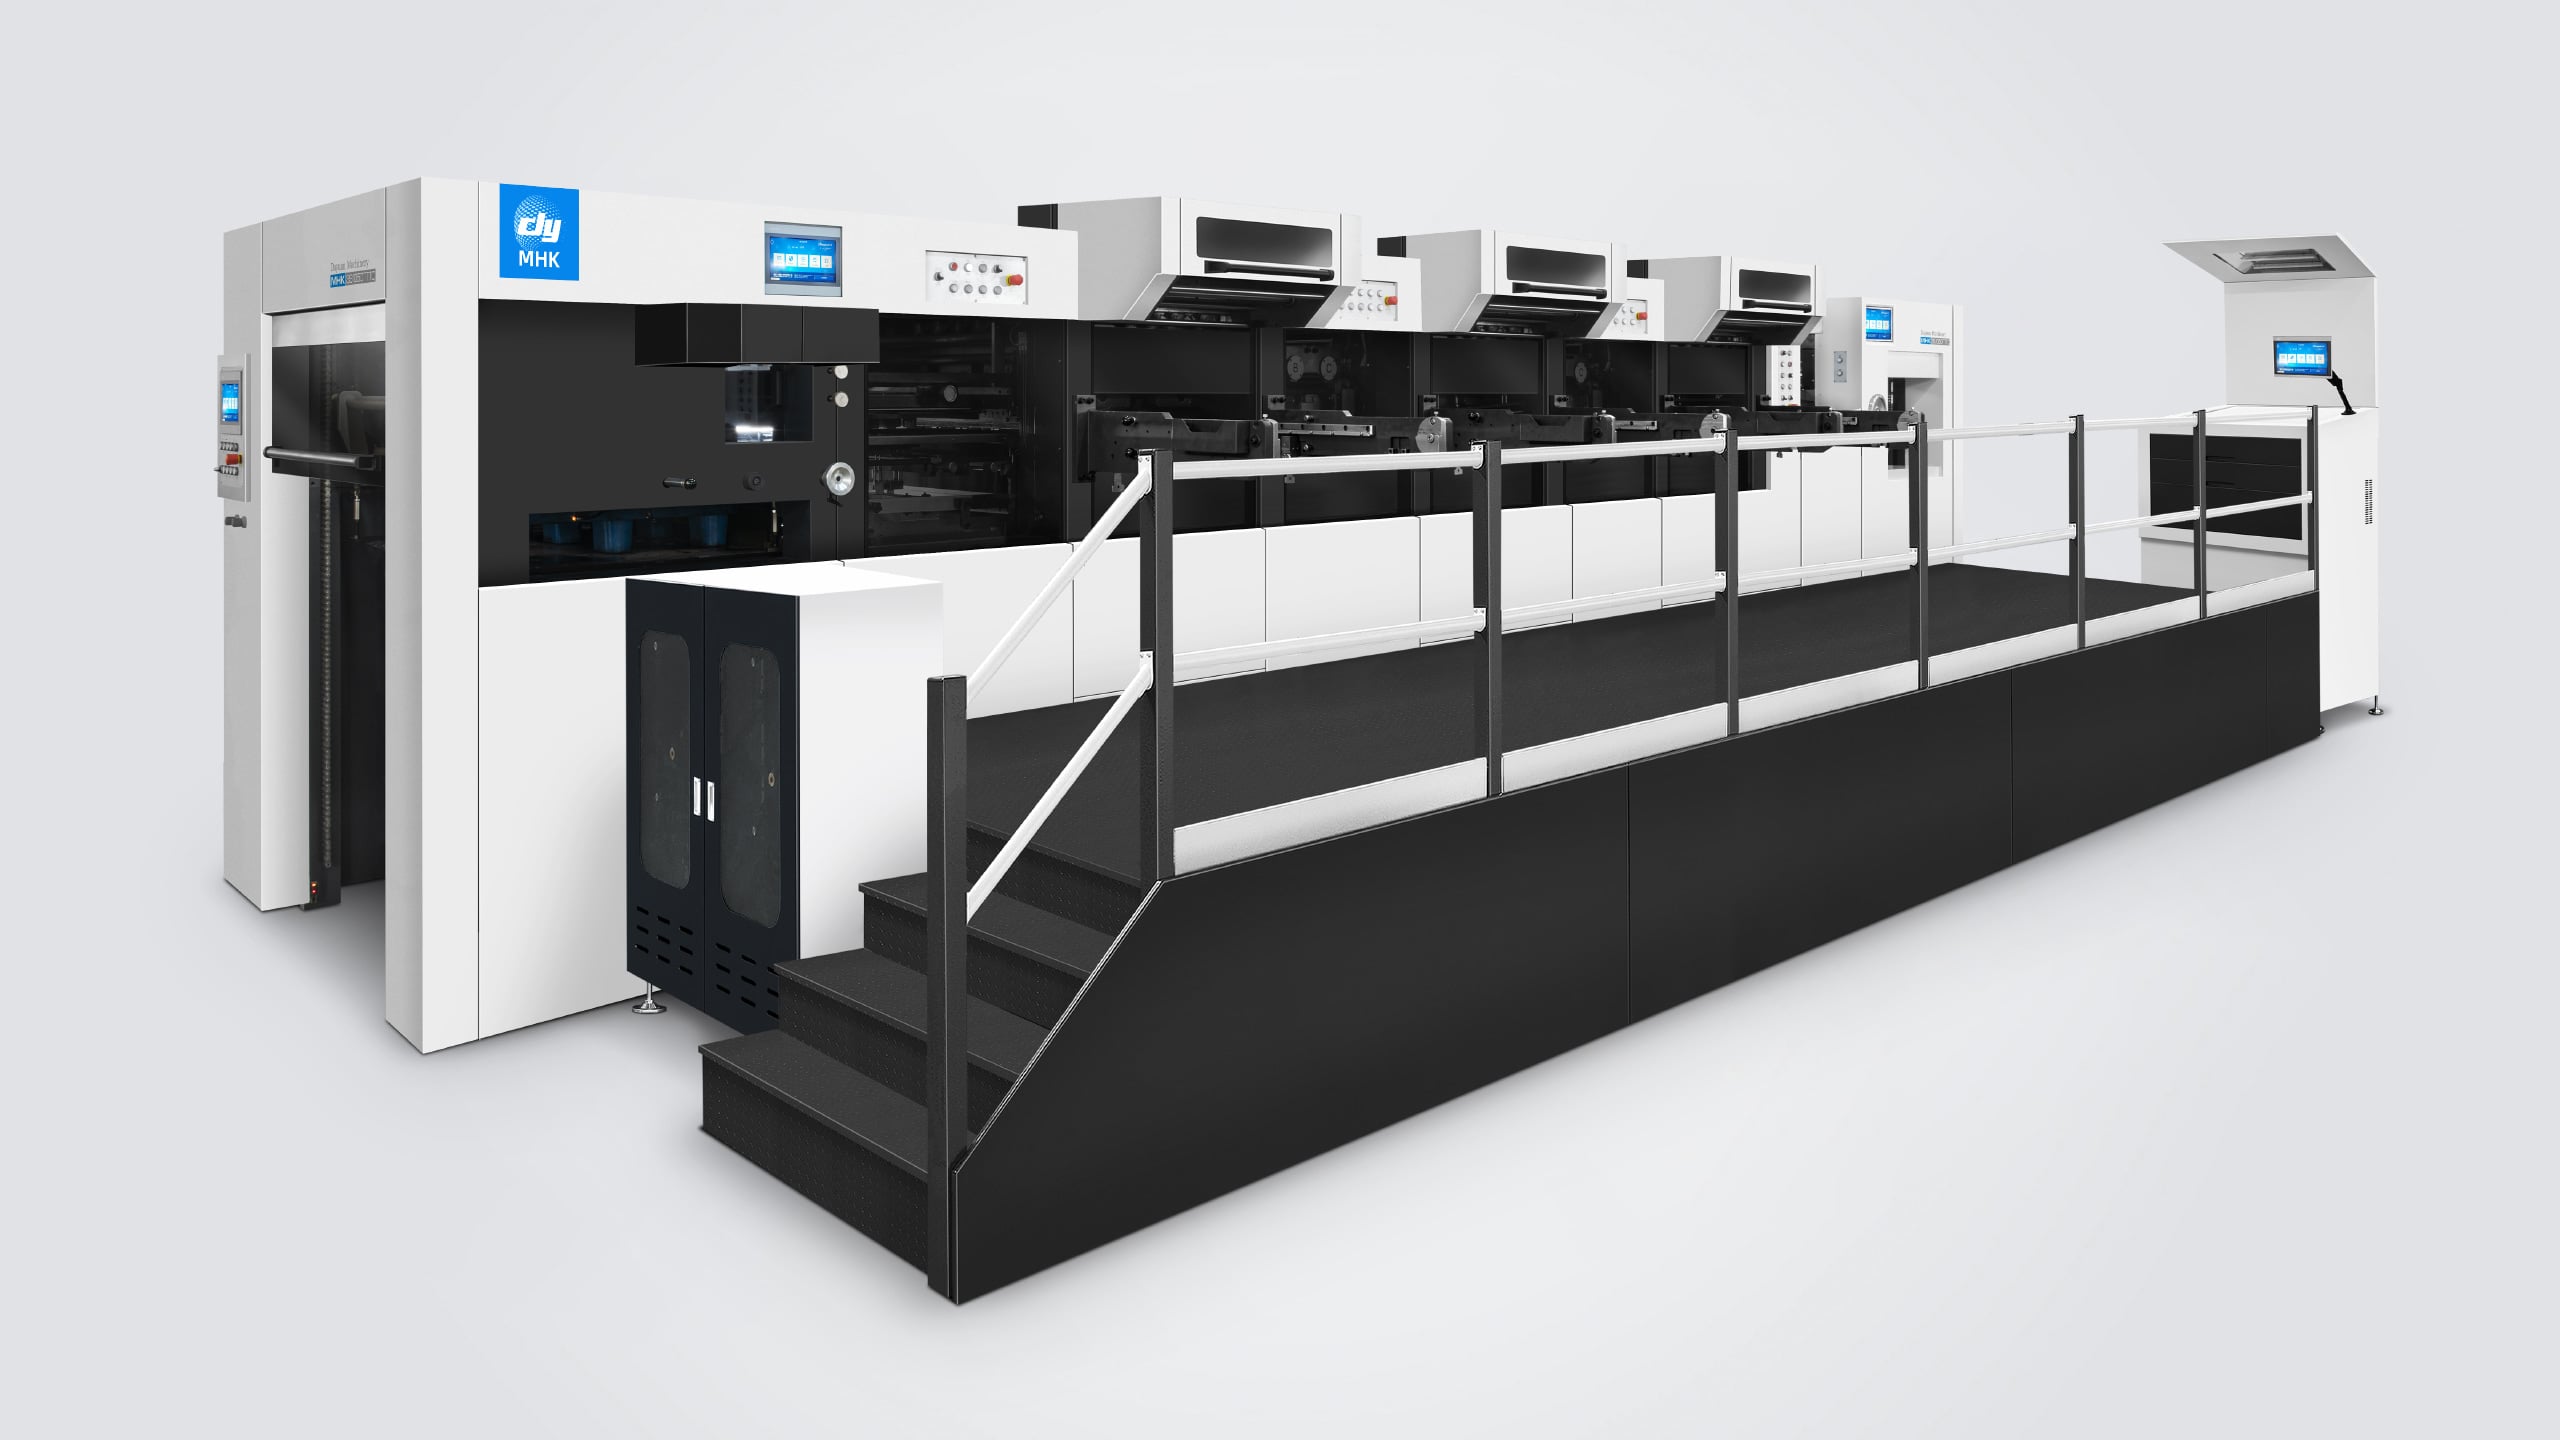
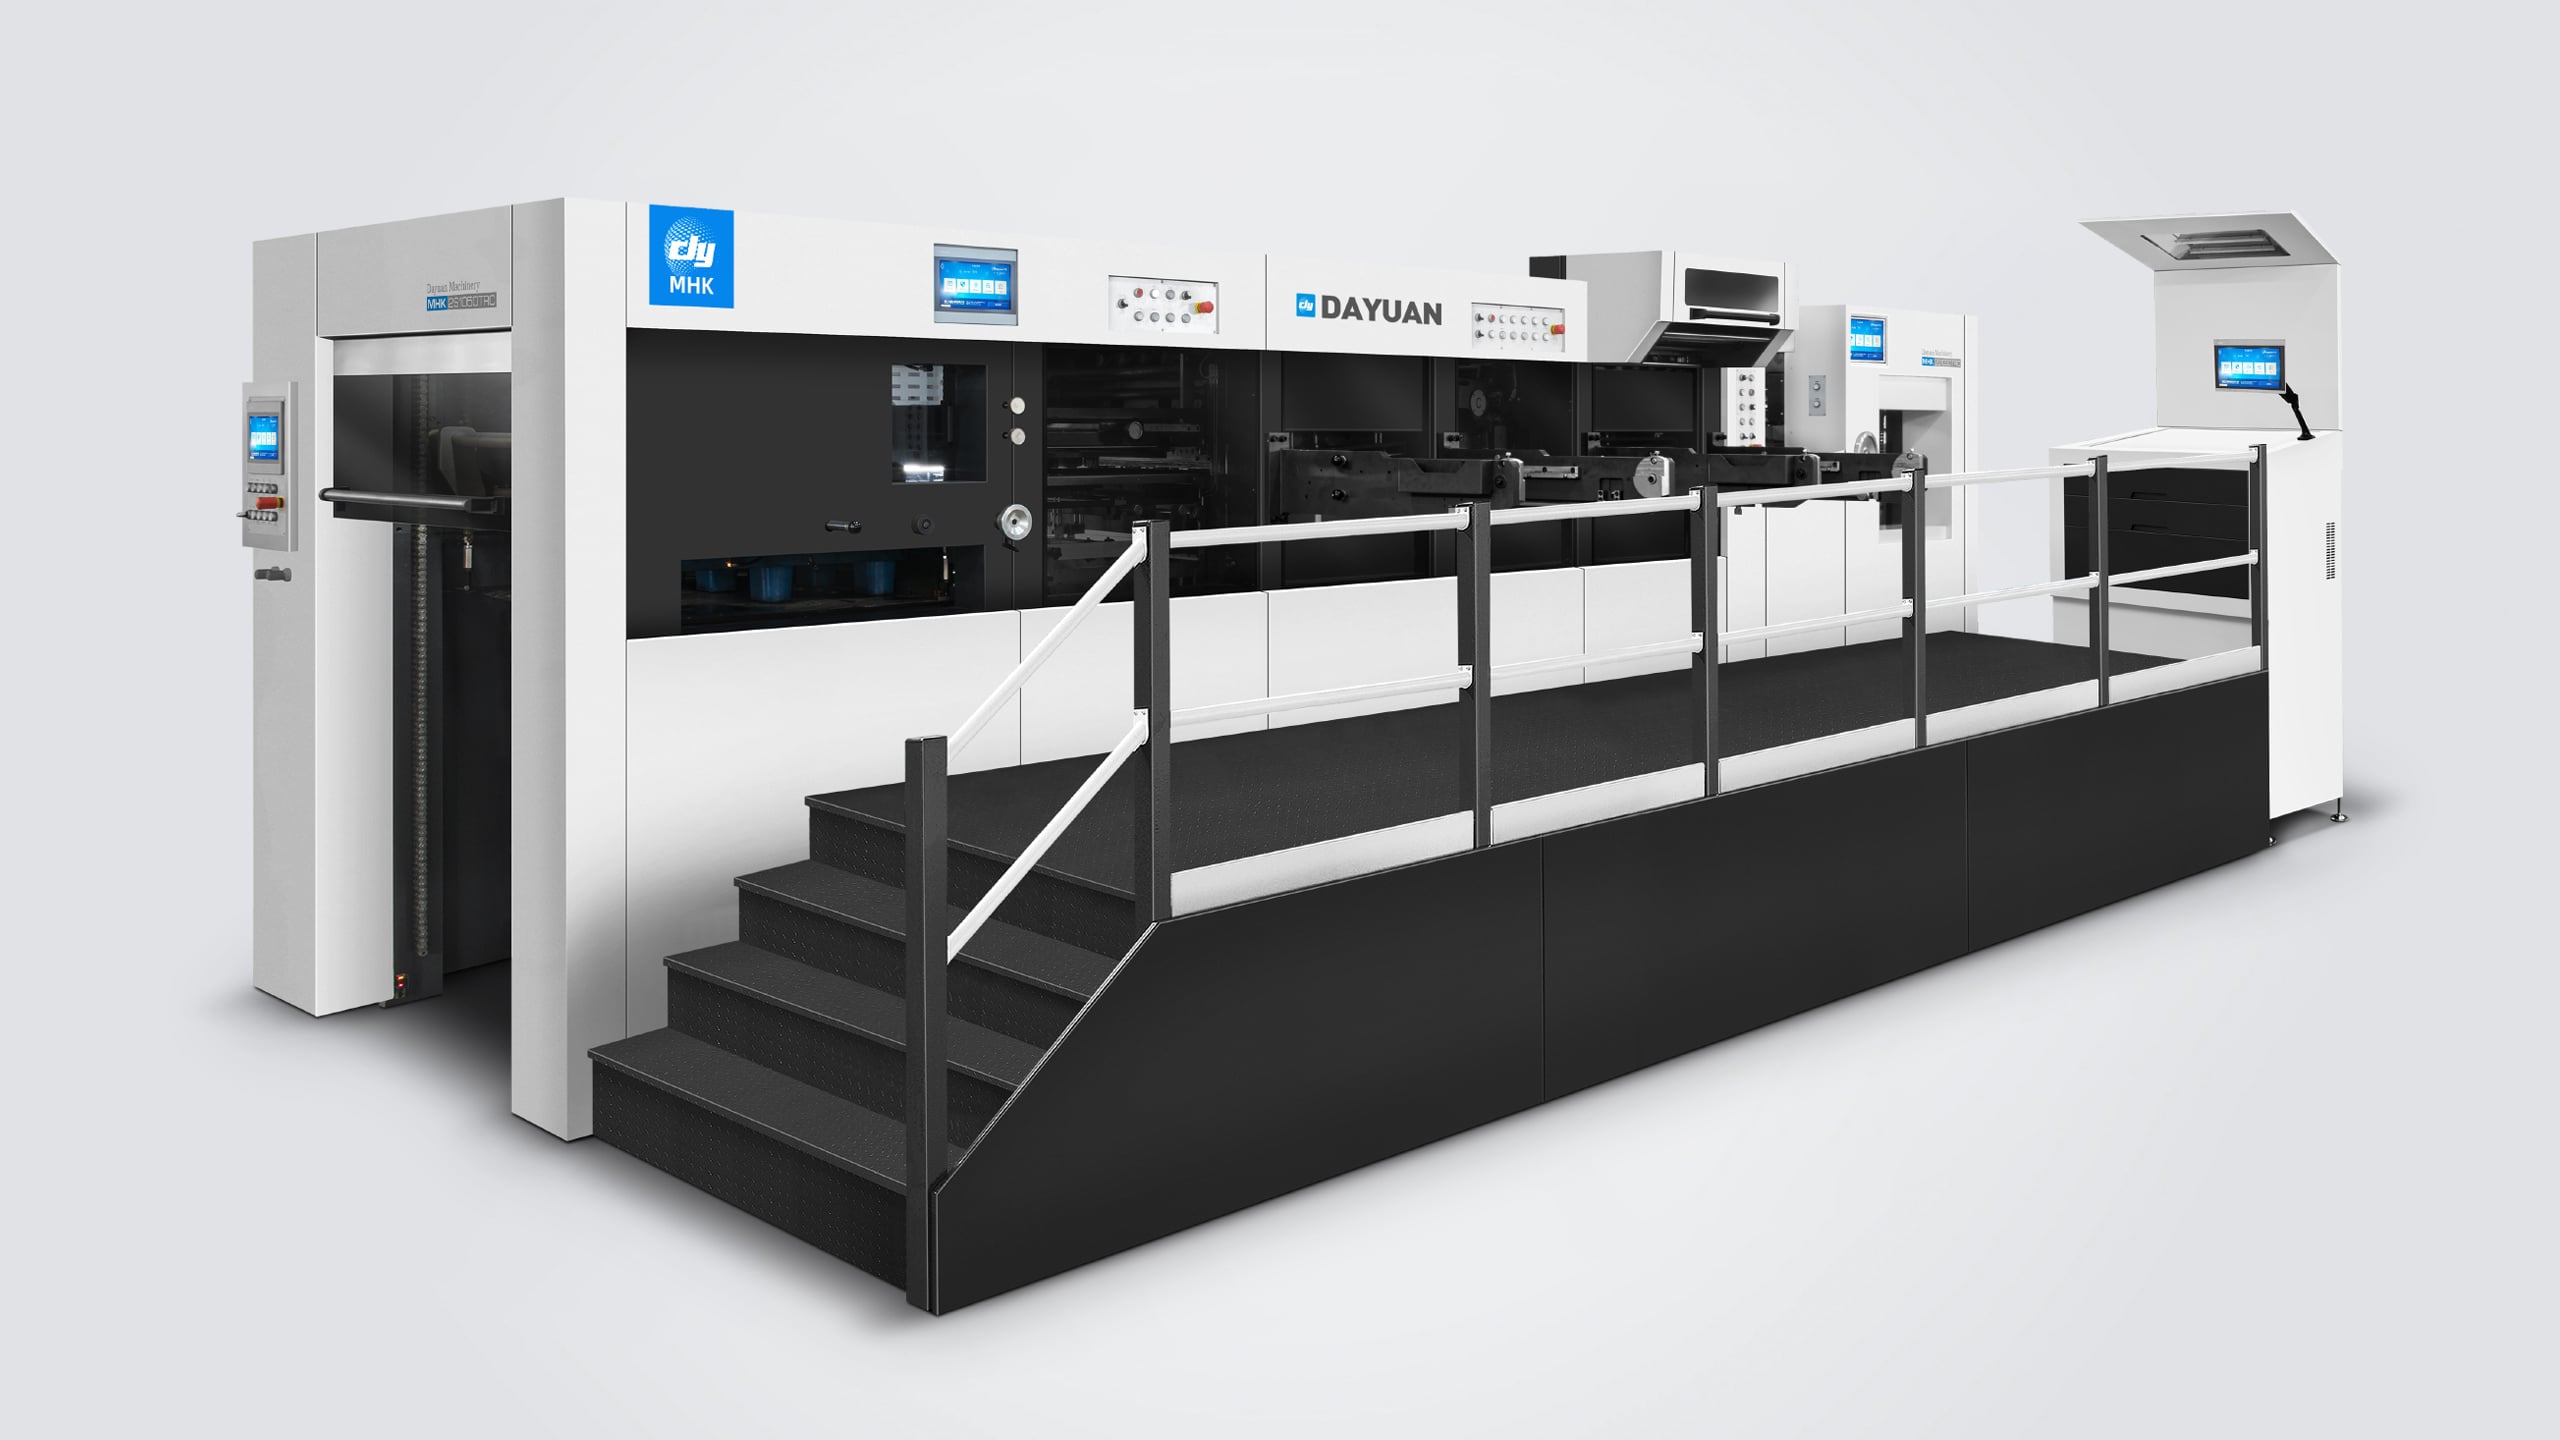
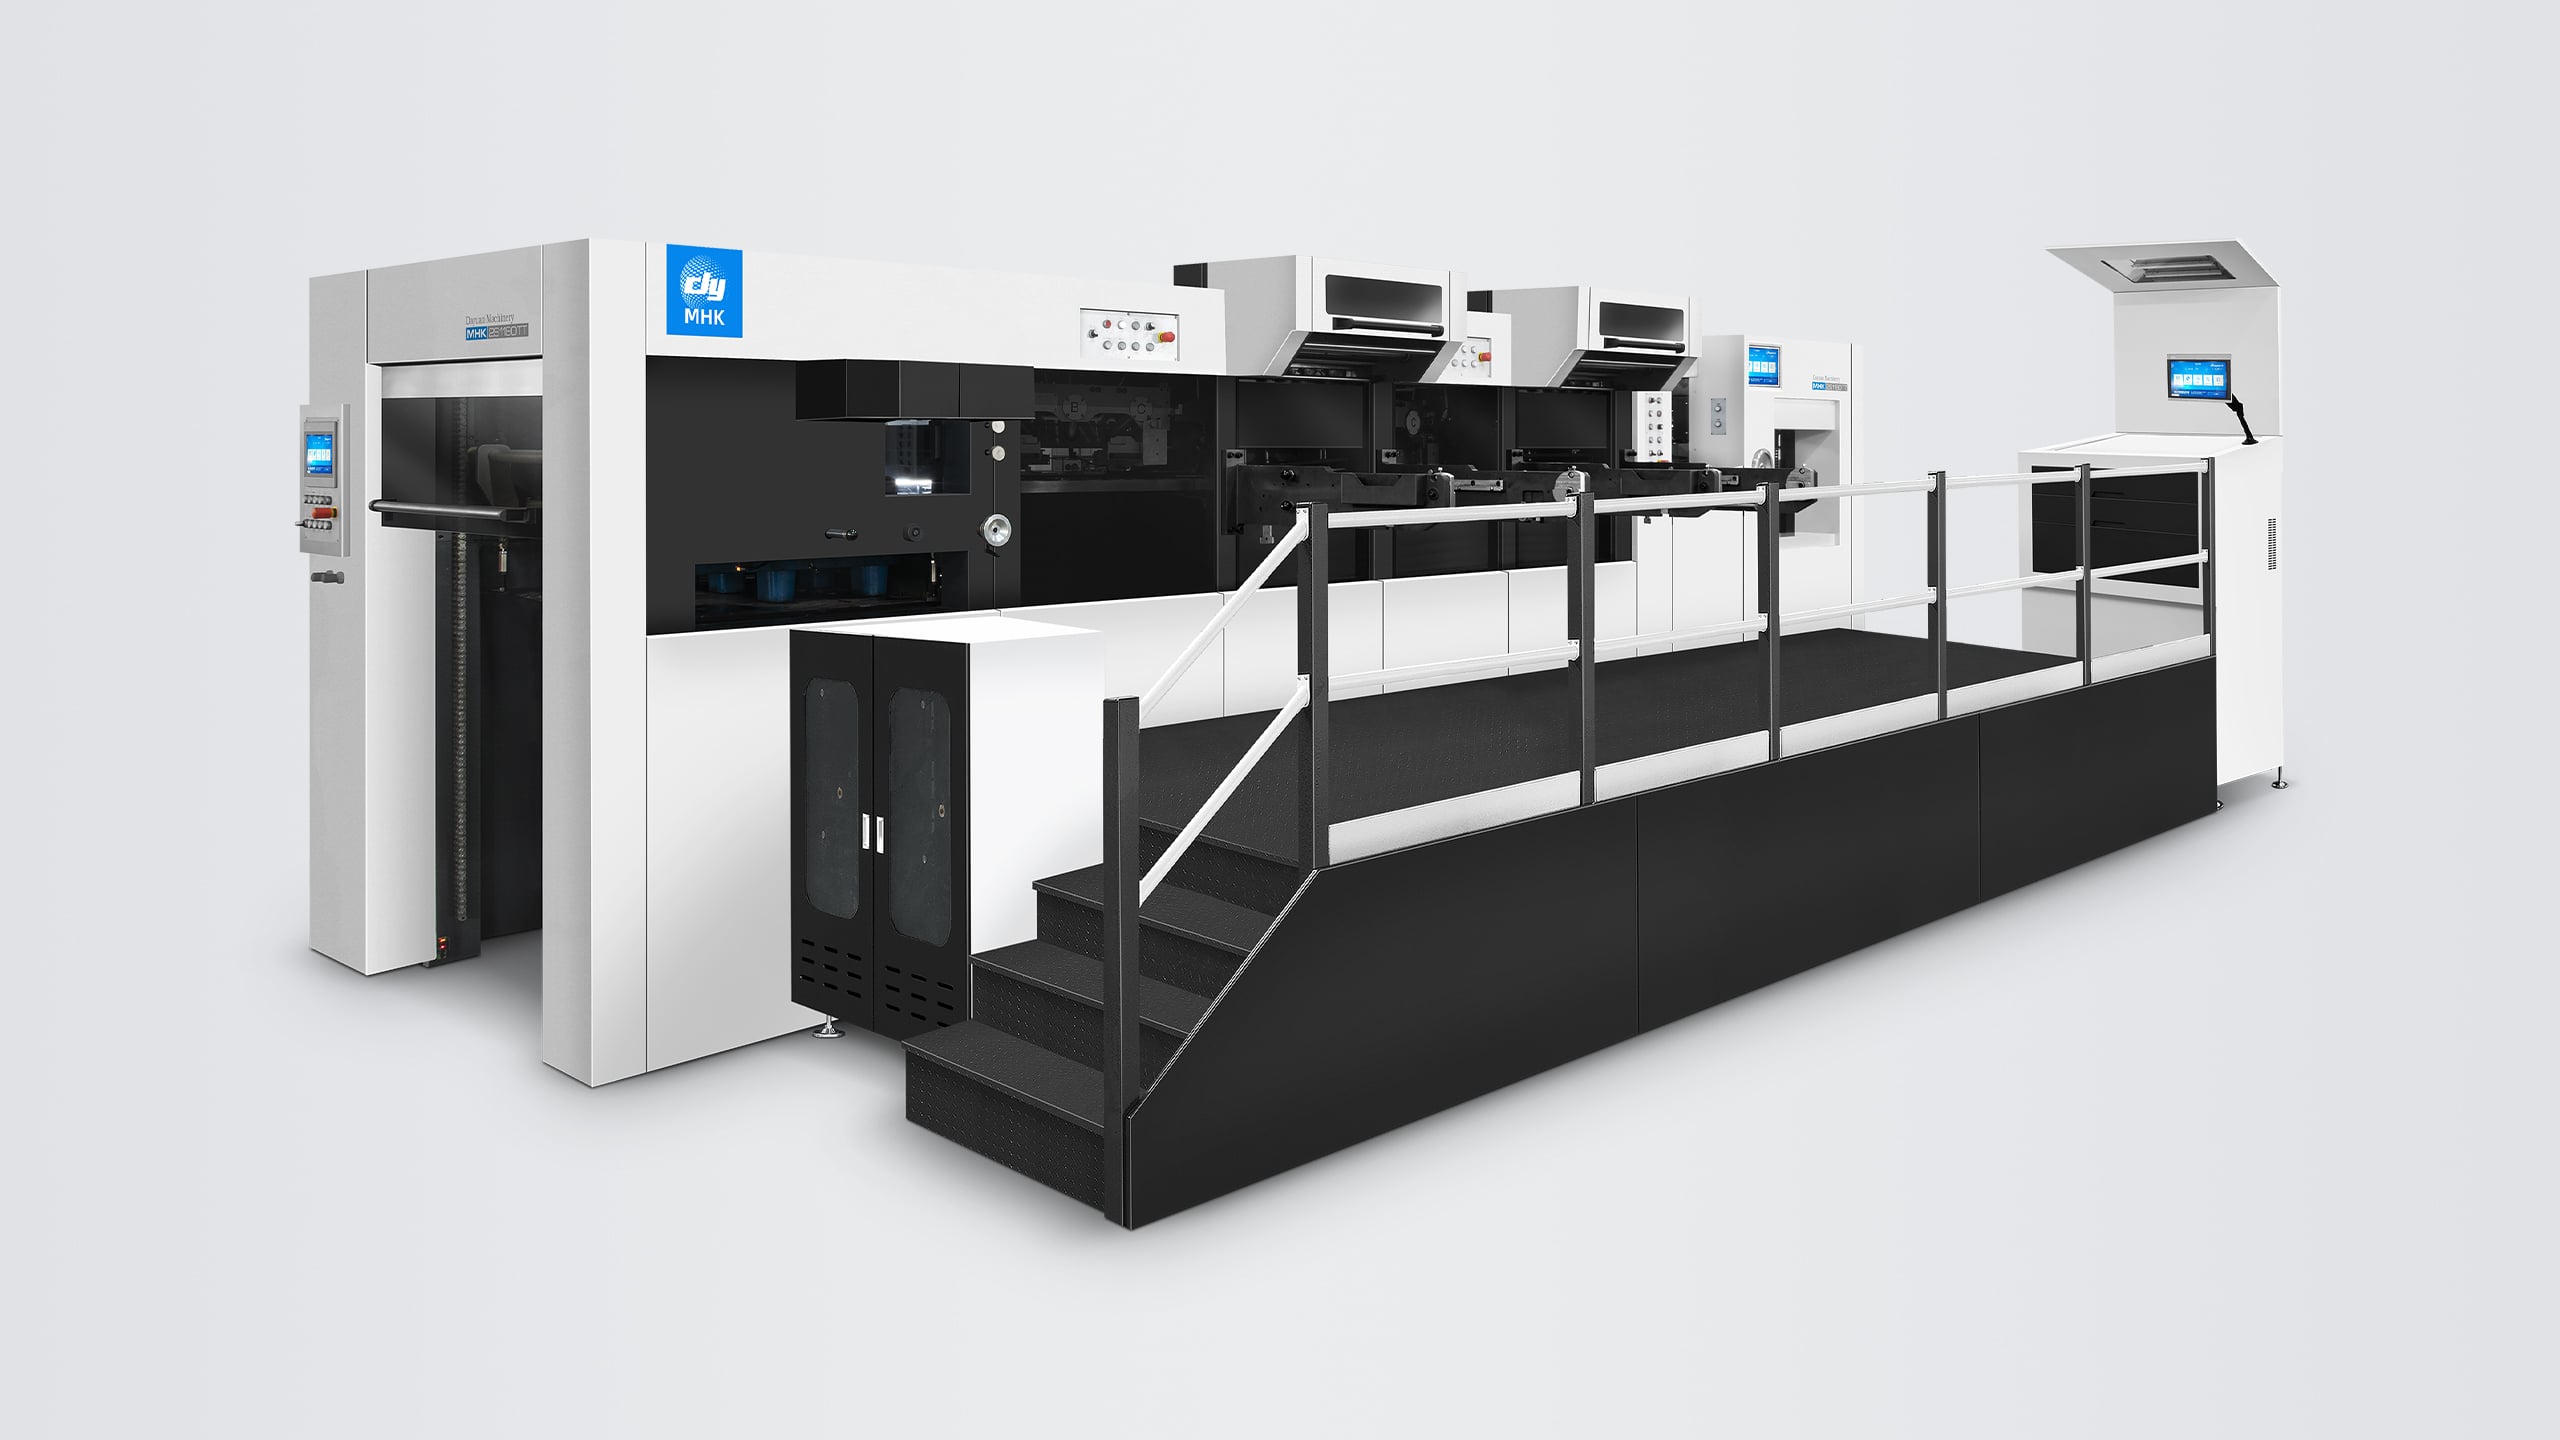
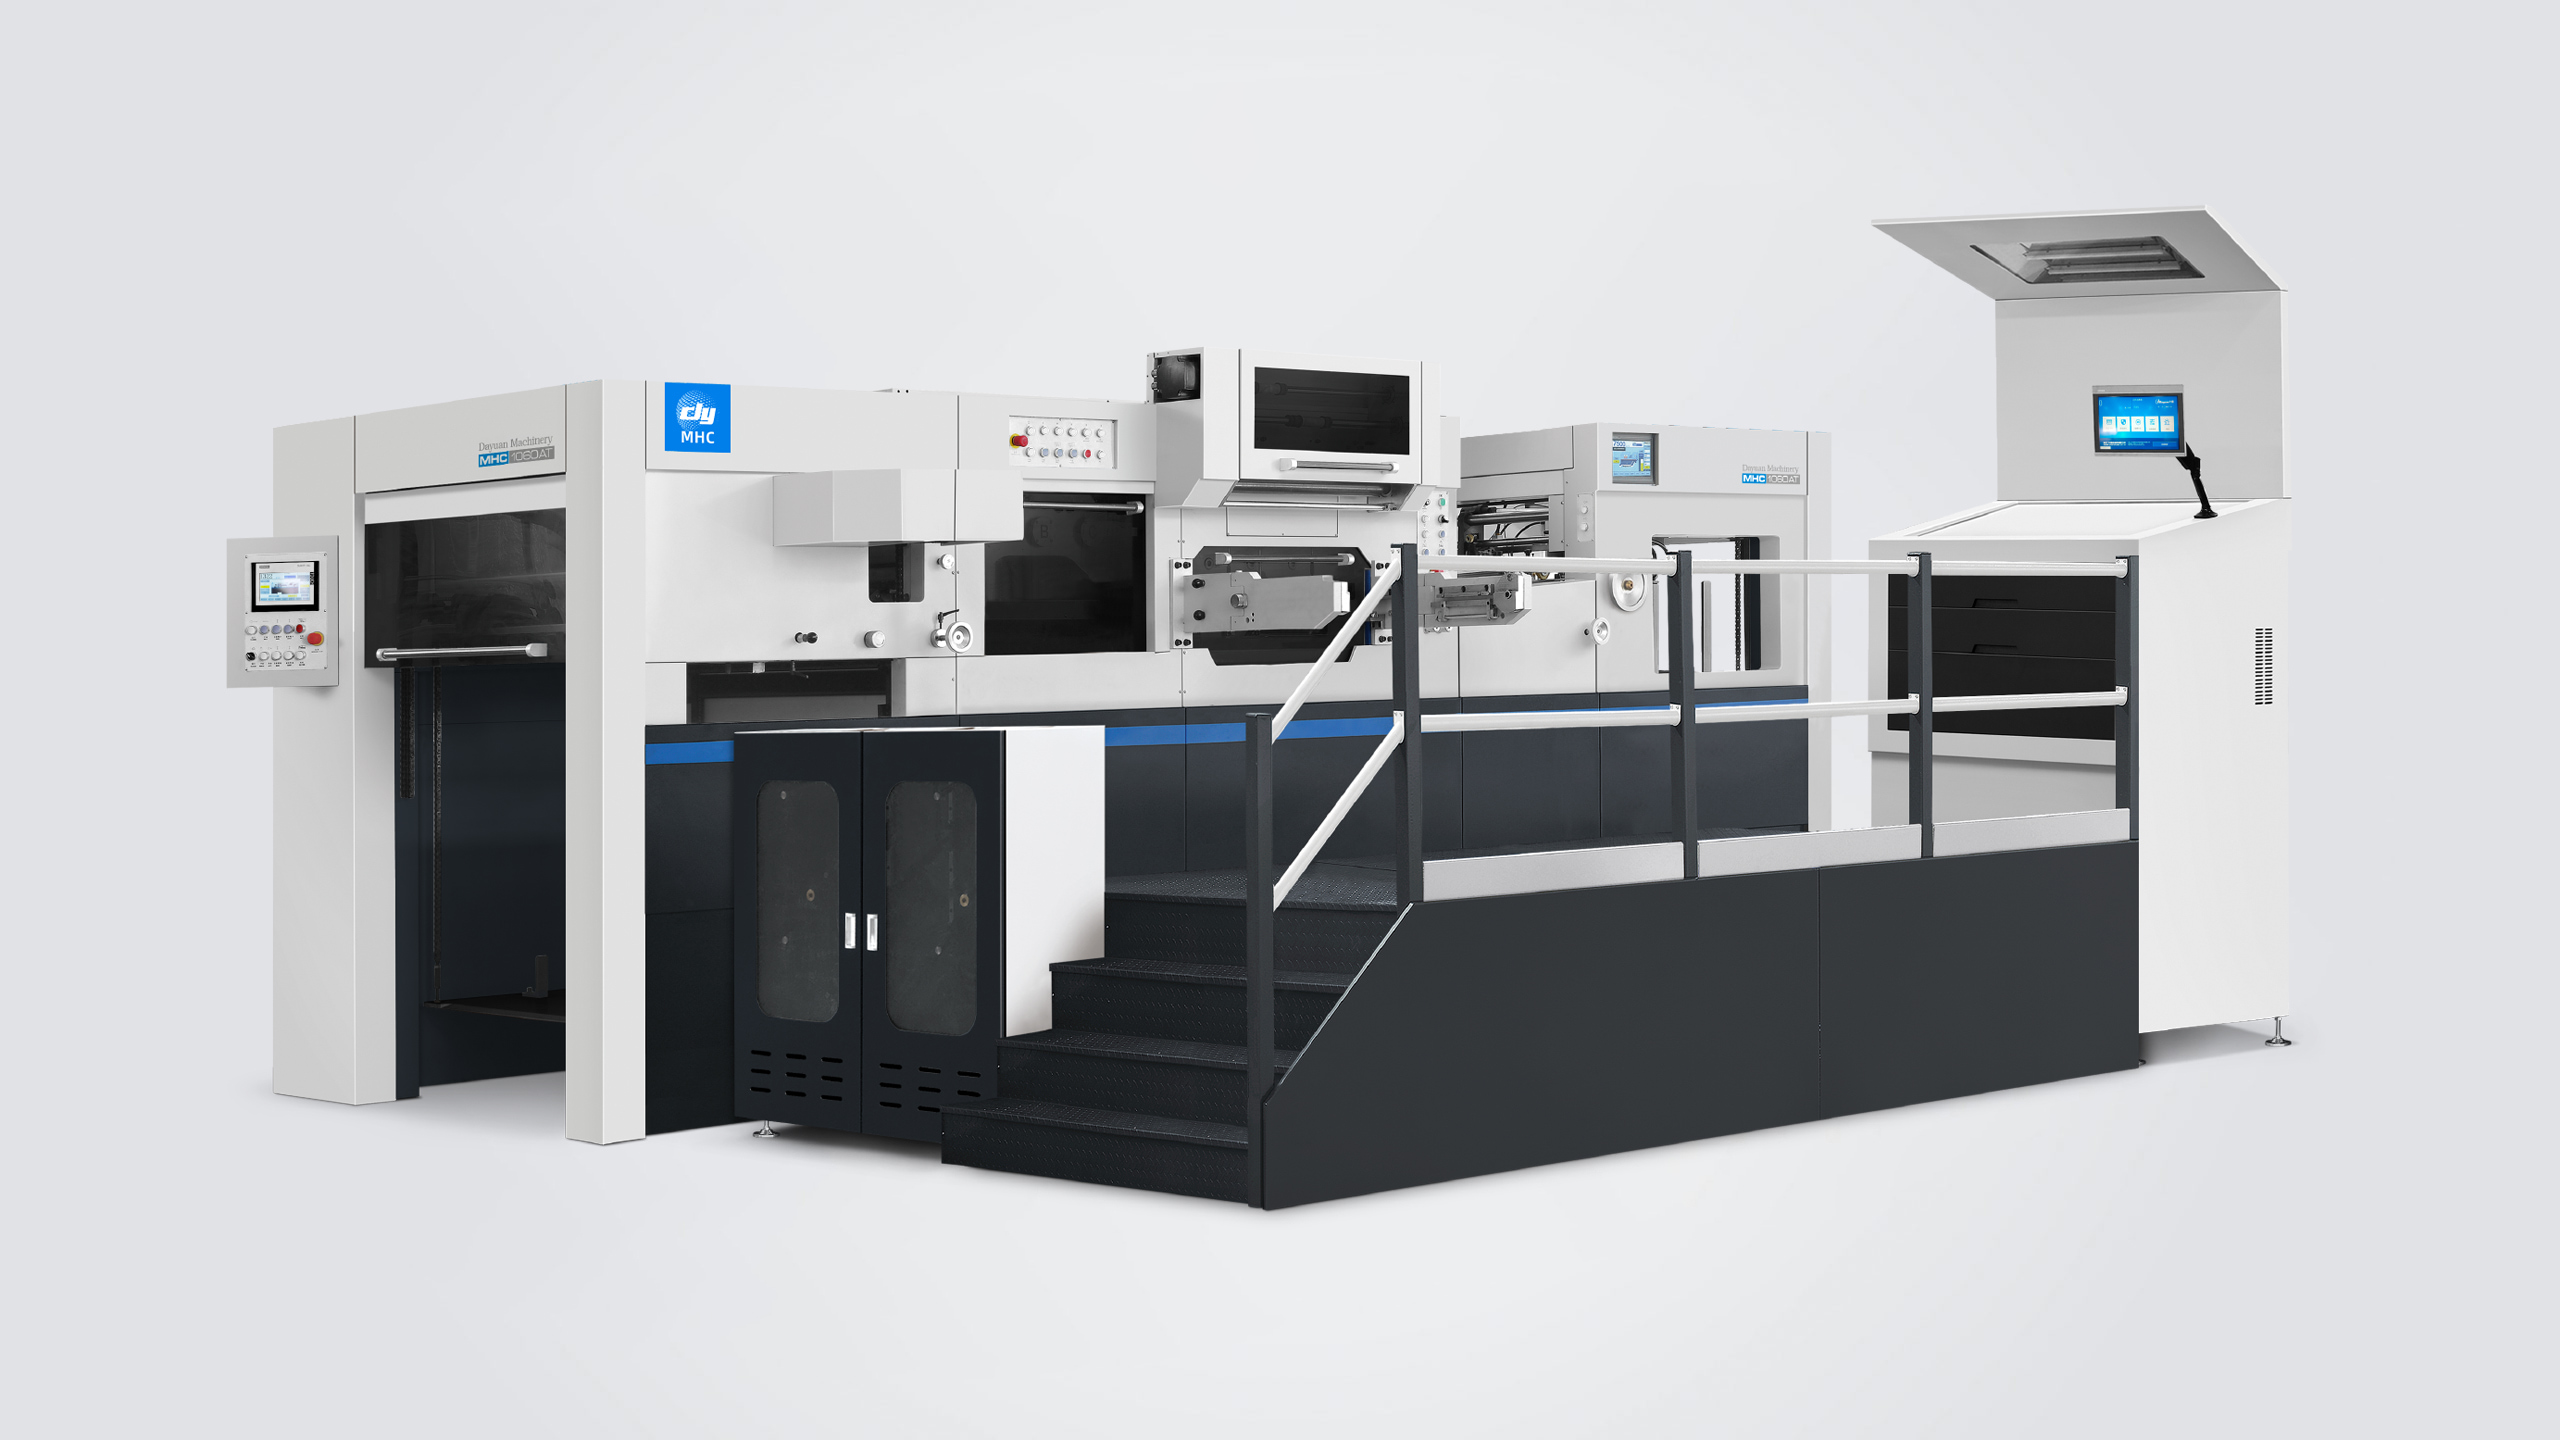
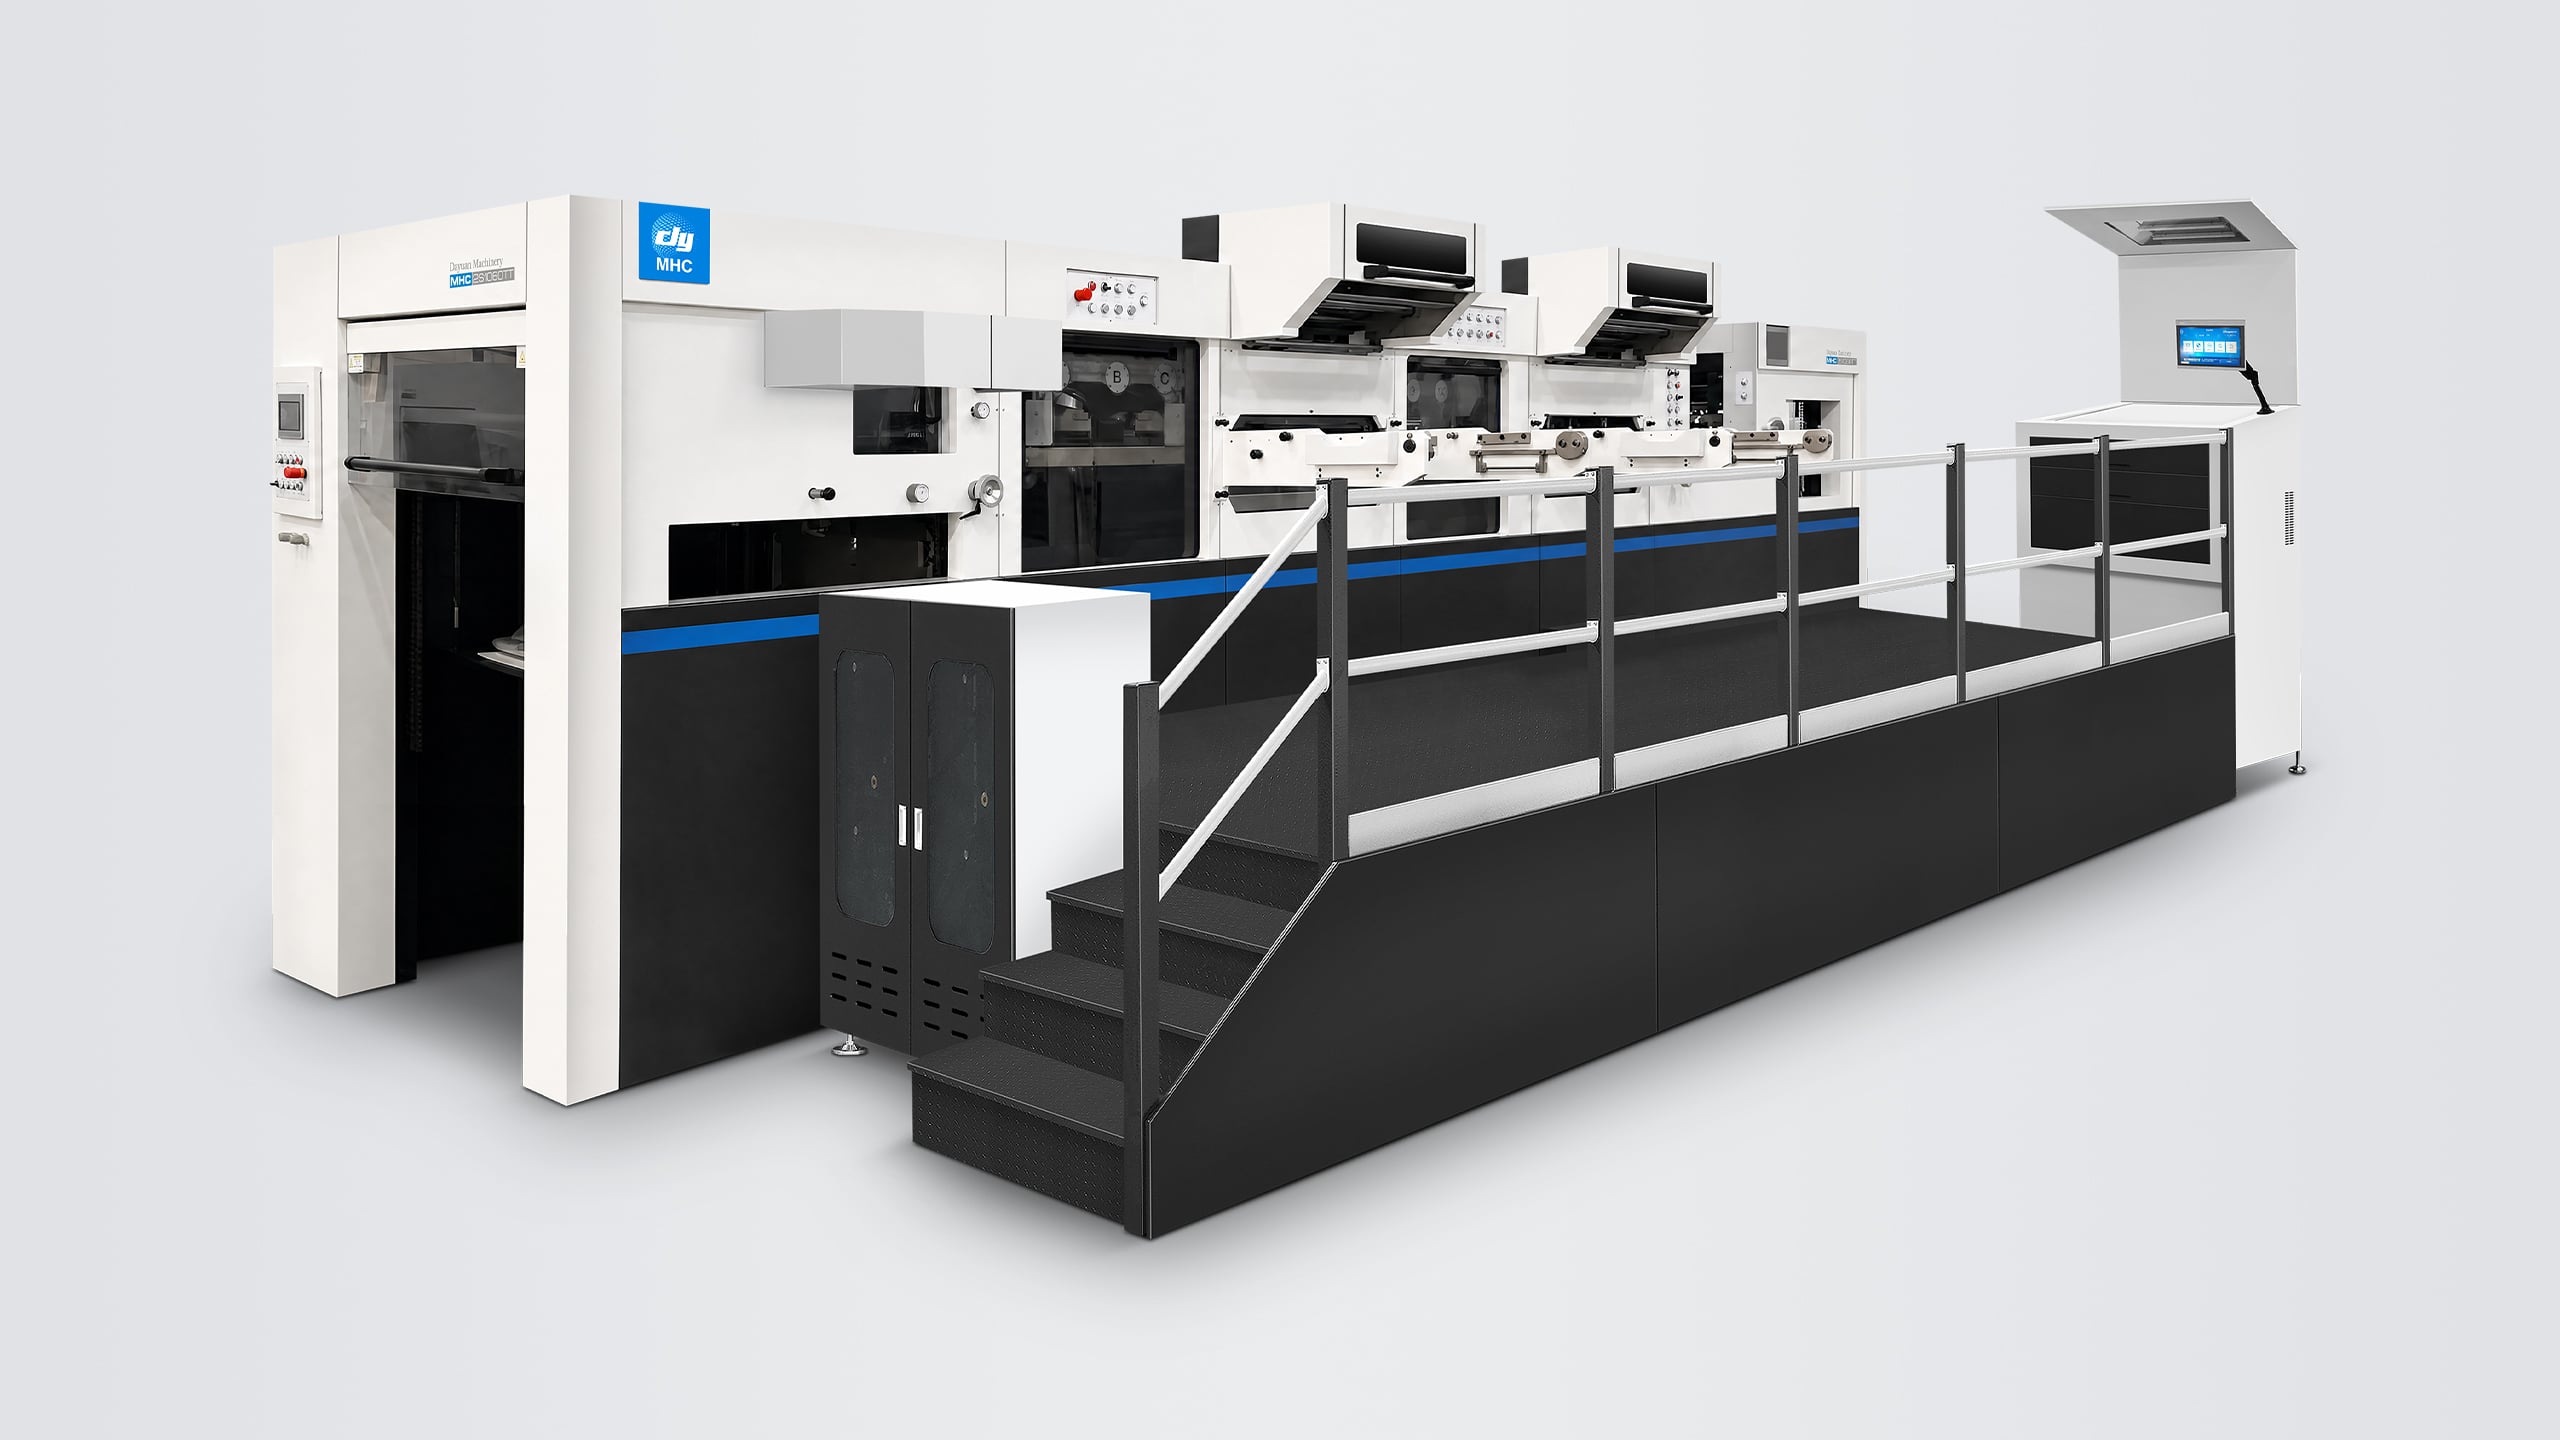
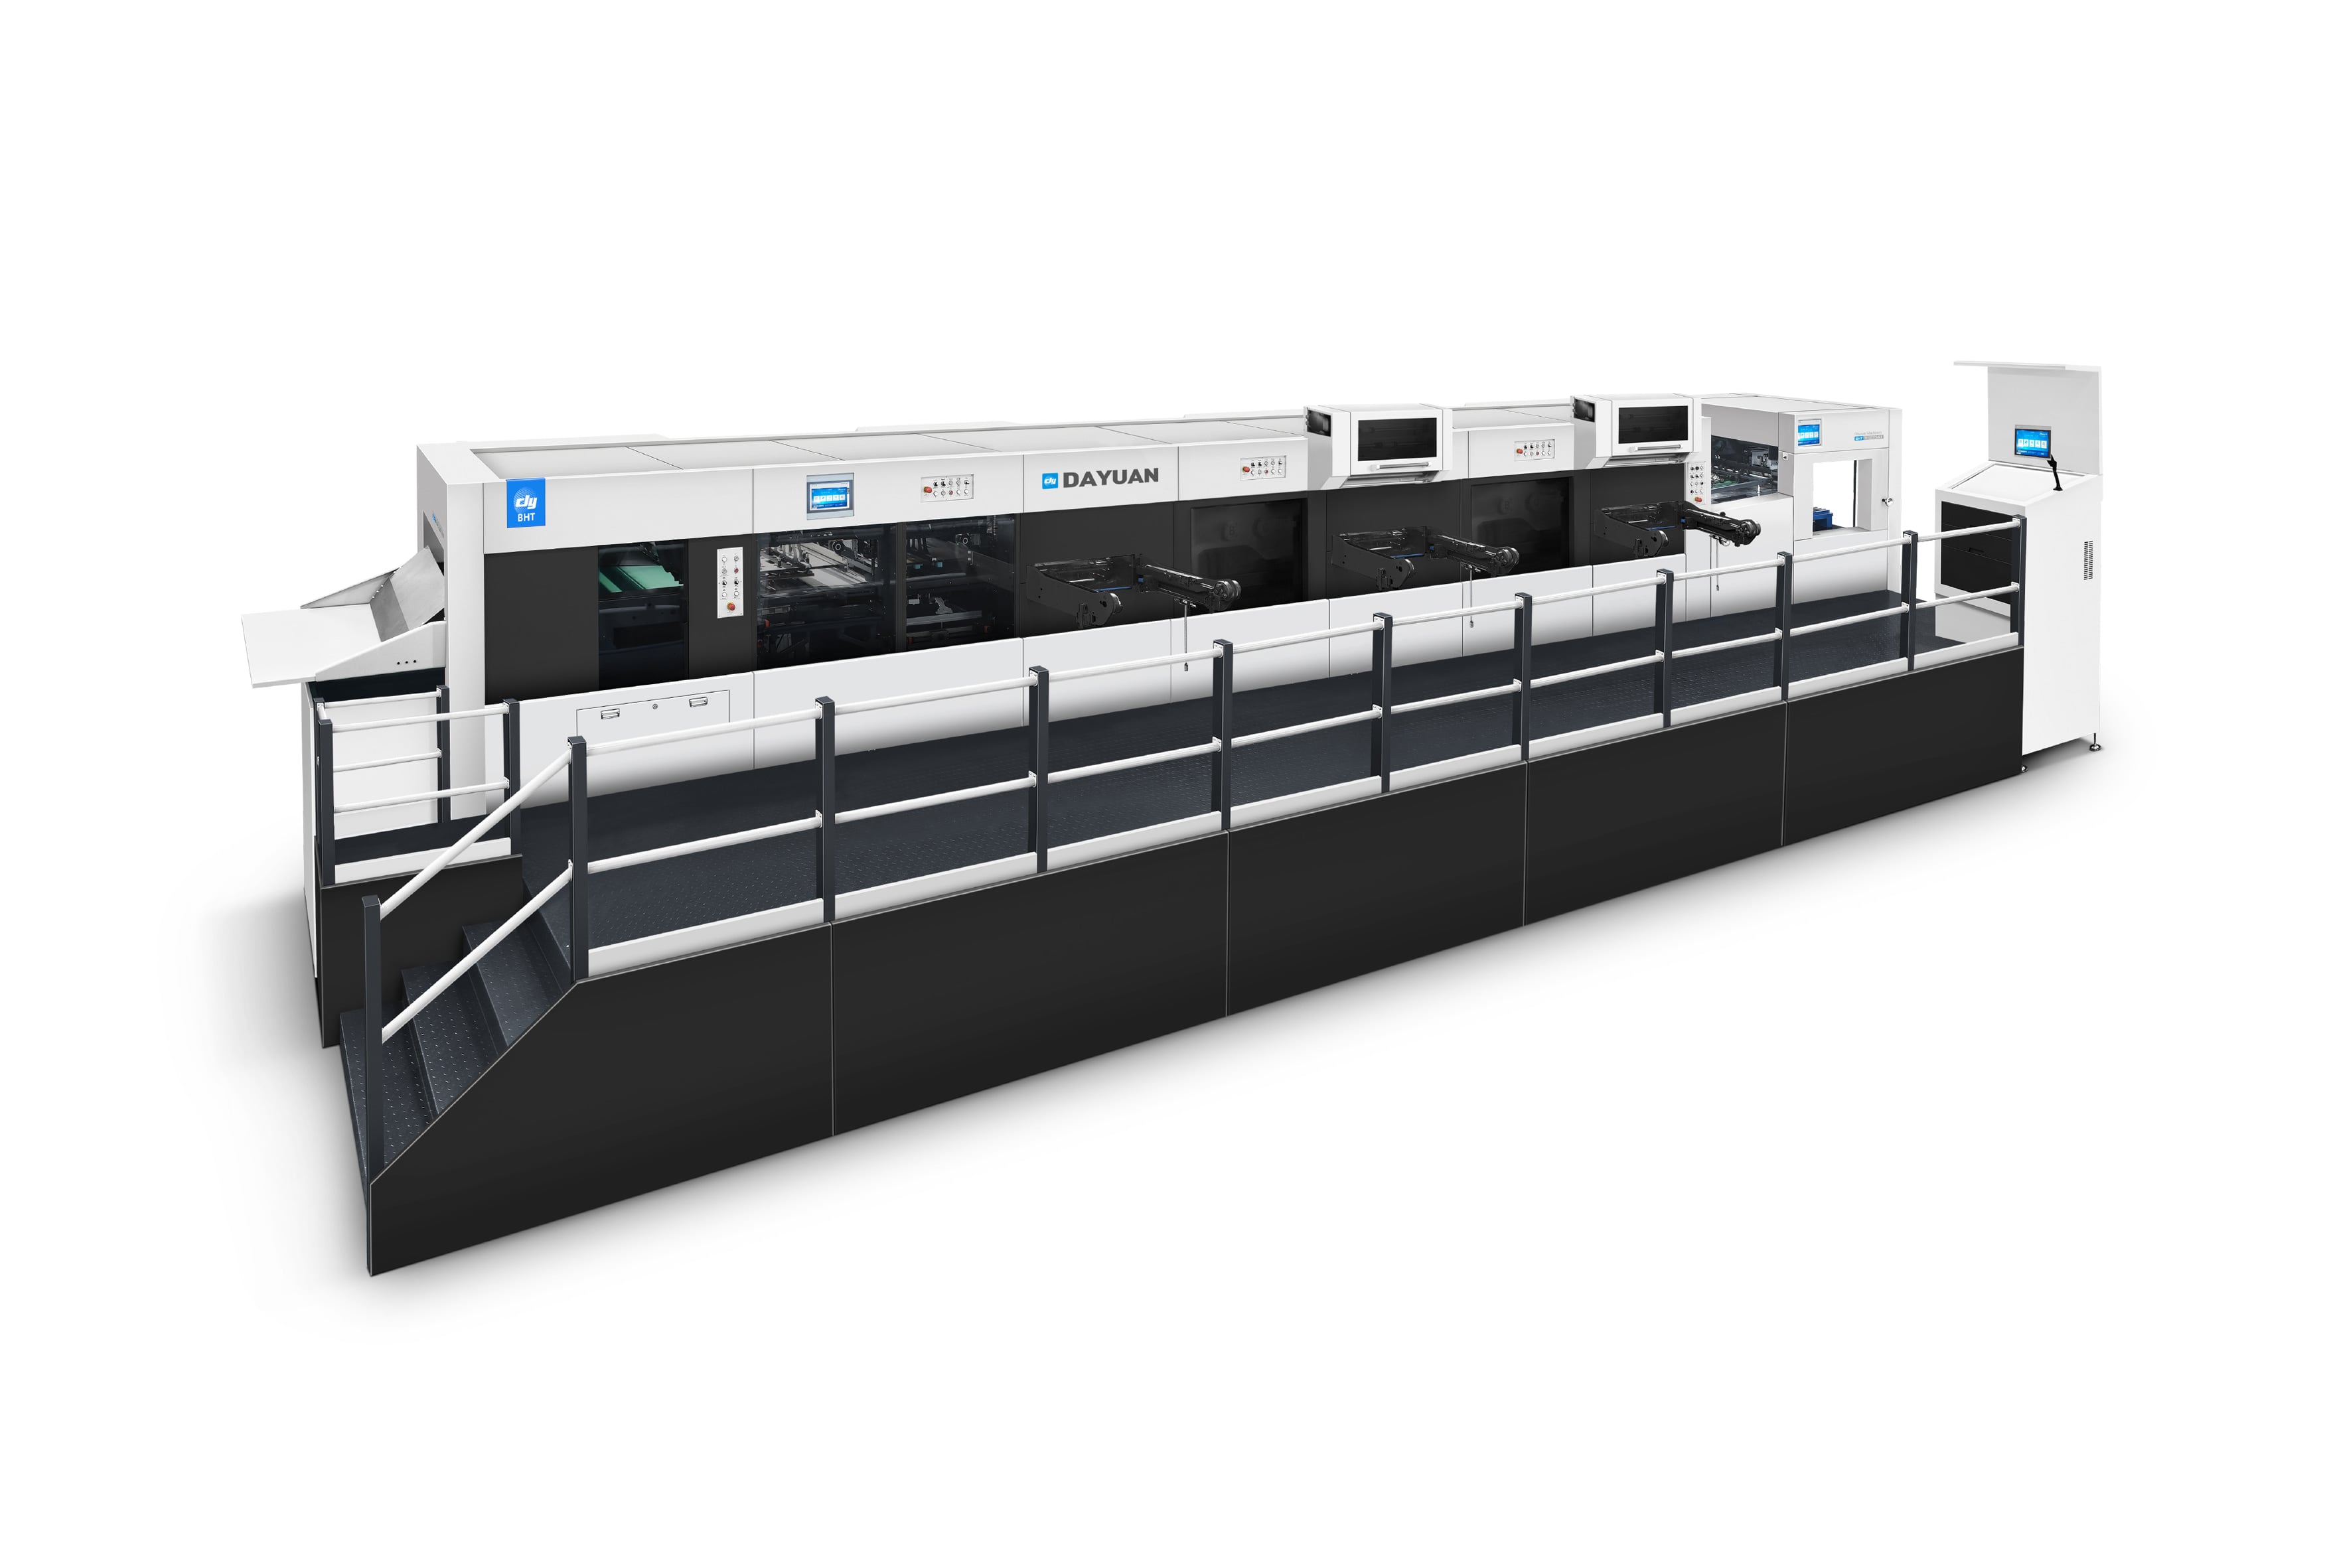
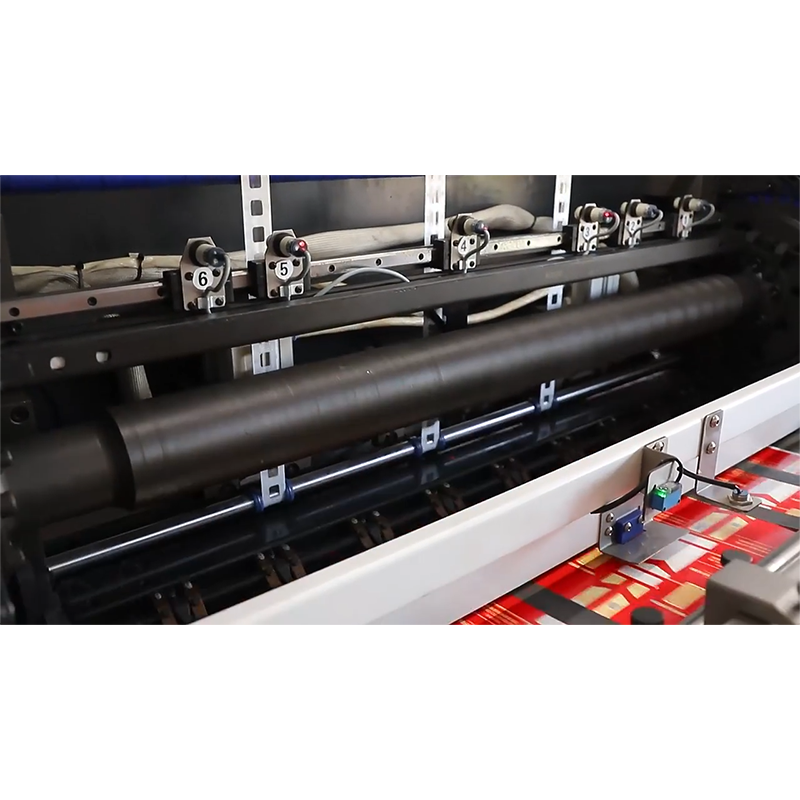
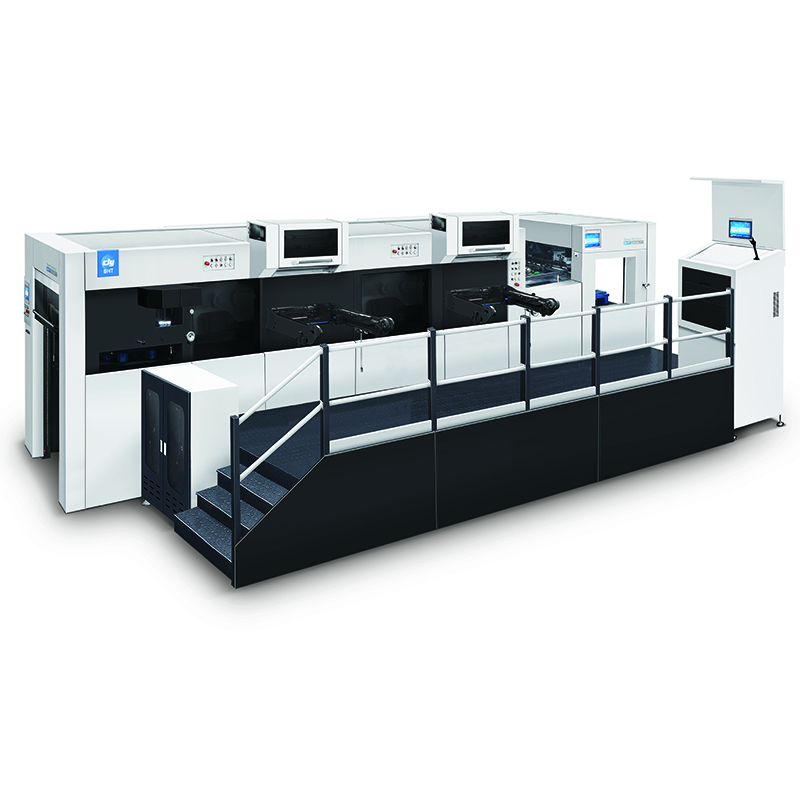
Toplo pecanje folije je proces za završetak štampanja koji se koristi za dodavanje dekorativnih detalja folije odgovarajućim materijalima. Toplota i pritisak se primjenjuju kroz pripremljenu obuku kako bi se folija prebacila na podlogu, stvarajući karakterističnu završnu boju za štampane proizvode i pakovanje. Stvarni rezultat ovisi o korištenim materijalima i mogućnostima opreme.
Dayuan Machinery se fokusira na rezanje papira, tiskanje i post-tisk. Proizvodni asortiman uključuje strojeve za pecanje i rezanje folije na vrućini, strojeve za rezanje ploča na ploči, strojeve za rezanje listova servo preciznošću te strojeve za odricanje i pražnjenje. U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EZ) br.
U slučaju da se proizvod ne koristi za proizvodnju proizvoda, to znači da se ne može koristiti za proizvodnju proizvoda koji se upotrebljavaju za proizvodnju proizvoda. U skladu s člankom 1. stavkom 2. stavkom 2. Ako su oba postupka potrebna, potrebno je provjeriti je li kombinirana strojeva za vruće stampiranje folije i rezanje na matici prikladna za tok rada.
Još jedna važna stvar koju treba uzeti u obzir je usklađenost materijala. Uređaji namijenjeni tiskanju i pakiranju papira ne bi trebali automatski pretpostavljati da obrađuju kožu, plastiku, tekstil ili druge supstrate. U skladu s člankom 4. stavkom 1. stavkom 2.
Na završni rezultat također mogu utjecati izbor folije i oblik matrice. Kupci bi trebali provjeriti koji su materijali folije i uvjeti obrade pogodni za odabranu mašinu, umjesto da pretpostavljaju da sva oprema podržava metalnu, holografsku i pigmentiranu folije. U skladu s člankom 3. stavkom 2. točkom (a) Uredbe (EZ) br. 1907/2006, proizvod bi trebao biti upotrebljen za proizvodnju električne energije.
Za tvrtke za tiskanje i pakiranje, odabir opreme trebao bi se temeljiti na željenoj završnoj boji, materijalu koji se obrađuje i potrebnim proizvodnim koracima. U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EZ) br. 765/2008 i člankom 3. stavkom (b) Uredbe (EZ) br. 765/2008 i člankom 4. stavkom (b) Uredbe (EZ) br. 765/2008 i člankom 4. stavkom (c) Uredbe (EZ) br. 765/2008 i
 EN